不久前,日本经济产业省搁置了官民合资基金 Cool Japan Fund 2027财年的预算概算申请,预示着这家曾经在日本时尚、生活方式、旅游和餐饮领域广泛布局、被寄予厚望的投资机构即将走到尽头。
值得一提的是,因首任总裁为三宅一生原社长太田伸之,该基金自诞生起便受到时尚行业的高度关注,先后出手投资了多个时尚项目,包括三越伊势丹吉隆坡 LOT10 改造、中国的宁波阪急百货商业、日本时装品牌 45R、新锐男士护肤品牌 BULK HOMME 等。
过去十三年来,该基金投资的多家日本创业公司经营状况低迷,累计亏损不断扩大。为此,日本经产省内部已启动相关协调,围绕废除、合并该基金展开研讨,据政府消息人士透露,现阶段各项工作实际“以解散为前提”推进。
那么,起点颇高的 Cool Japan Fund 缘何步入今日之困局?《华丽志》研究后发现了四个关键性的失败因素:
- Spiber 百亿投资近乎全损
- 投资战线过度铺展,大量项目血本无归
- 制度双重目标冲突,治理漏洞集中爆发
- 治理与人才短板严重
Spiber 百亿投资近乎全损
以“人造蛛丝”闻名,却迟迟不能实现商业化量产的生物纤维创业公司 Spiber,是压垮 Cool Japan Fund 最重的一片雪花。
按 Cool Japan Fund 的原计划,2025财年的累积亏损目标为426亿日元,但 Spiber 资不抵债导致启动民间债务重组,直接击穿亏损红线。
*民间债务重组:不经过法院破产程序,债权人和债务人私下协商处置债务。
Cool Japan Fund 2018年对 Spiber 进行首轮30亿日元投资,2021年追加110亿日元用于建设量产生产线,累积出资额达到140亿日元。
拿到资金后,Spiber 迭代其人造蛛丝材料 Brewed Protein,推出服饰成品,和多个全球品牌开展联合开发,泰国量产工厂也于同年投产。
但新冠疫情、日元贬值推高原材料成本,导致 Spiber 持续亏损。
与此同时,2020至2021年间,Spiber 以知识产权为抵押筹集了400亿日元资金,其中约362亿日元的到期兑付时间为2025年12月底。最终,Spiber 和软银孙正义长女川名麻耶及其名下品牌咨询公司 BOLD 达成合作。
后续,Cool Japan Fund 将全部持股转让给 Spiber 创始人,意味着这笔百亿级投资实质上全部损失。
投资战线过度铺展,大量项目血本无归
尽管设立初衷是扶持日本内容产业出海,但拉开 Cool Japan Fund 的投资版图,可见其高度分散,覆盖动漫、漫画、餐饮、入境旅游、时尚生活方式多个赛道。
尽管以“日本内容产业”为核心,但始终未能定下核心品类。据统计,在其2040亿总投资额中,30%流向媒体与内容行业,36%投向生活方式及时尚板块,剩余资金分散布局食品、文旅等领域。
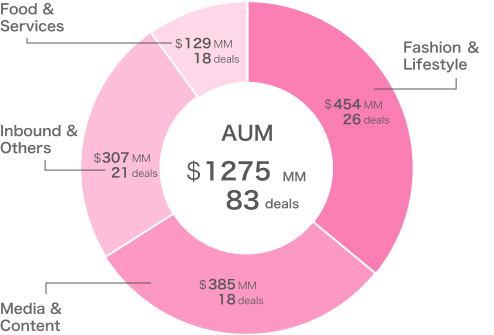
上图:截至2026年4月的投资组合总览,包括已退出案例
到2025财年,Cool Japan Fund 累计投资了83个项目;至2023财年完成退出的17个标的中,仅3个项目收回资金超过原始投资额;10个项目回款不足投入本金的一半。
日本审计院数据显示,截至2024年3月末,Cool Japan Fund 的投资回收率(回收资金相对于投入本金的比例)仅为60%。
不少标志性项目以失败收场:
- 向动画海外发行企业 Anime Consortium Japan 出资10亿日元,但受海外流媒体平台挤压,仅两年半就被迫折价退出;
- 马来西亚伊势丹 The Japan Store 闭店,投入的约9.7亿日元全部沉没;
- 面向印尼播出日本节目的卫星频道 WAKUWAKU JAPAN 宣告停播,主要归因于,在于流媒体时代依旧选择重资产卫星广播模式,硬件投入成本居高不下。这个项目中,Cool Japan Fund 投资约44亿日元
综合来看,Cool Japan Fund 自2013年成立迄今,合计完成2040亿日元的投资,但始终没能实现正向收益,赤字逐年抬升。
官方披露的财报显示,Cool Japan Fund 2020财年的累计赤字231亿日元;2021财年攀升至309亿日元。
在2022年,Cool Japan Fund 就因未达成业绩改善计划,对外宣布启动包含组织架构改革在内的根本性复盘,计划当年秋季出台全套改善对策。但改革并未扭转颓势,亏损持续累积。
2024财年,赤字扩大至383亿日元;到2025财年,累计赤字进一步冲高至540亿日元。
制度双重目标冲突,治理漏洞集中爆发
归根结底,Cool Japan Fund 面临的困局还需回到自身。
Cool Japan Fund 所谓的官民基金机制,依靠的是政府信用承担风险,目标撬动民间资本。同时背负“政策使命”与“商业回报”两套评价体系。
作为政策工具,可以容忍亏损,却需要衡量政策实效;作为投资主体又要求资金回收、设置止损退出标准,Cool Japan Fund 始终没能在二者间取得平衡。
而从出资方构成来看,Cool Japan Fund 主要还是一个政府基金。其总资本中,政府出资占比90%,全日空、瑞穗银行、电通等民间集团承担10%。
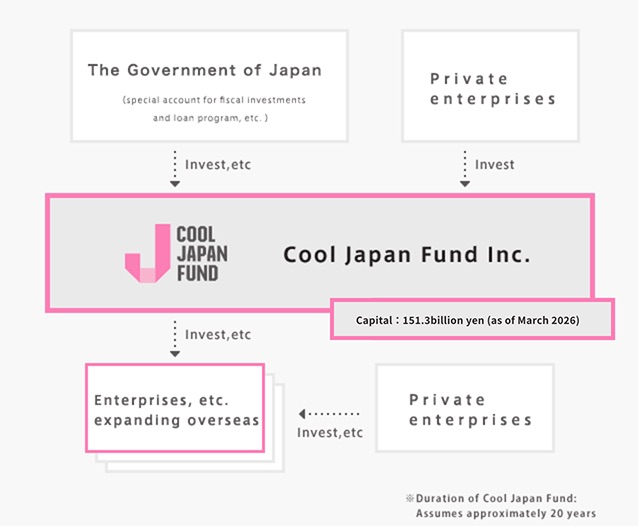
制度约束直接造成现实困境:官民基金不能挤压民间资本,不能投确定性高的优质项目,只能接手民间不愿碰的高风险标的;一旦盈利又会被指责挤出民间企业,进退两难。
此外,政府相关政策的调整和不连贯性,也对 Cool Japan Fund 的标的选择方向有极大影响。
治理与人才短板严重
更受争议的一点是,行业长期批评公共资本距离真正内容创作者十分遥远,即便以“搭建海外供给体系”作为投资依据,Cool Japan Fund 也极少把资金输送到动画制作一线。
这与 Cool Japan Fund 的管理层构成有极大关系。其管理层多出身媒体、大集团以及政府体系轮换调任官员,极度缺少内容产业、风险投资领域的专业人才。
日本专修大学的教授指出,Cool Japan Fund 内部核心岗位多为财务背景,缺少深谙全球文创市场的专业人士。官员实行短期轮岗制度,很多做出投资决策的管理人员,还没有等到项目结局,就被调回原政府部门,权责周期和投资回报周期严重错配,难以建立完整的风险判断与长期问责机制。
责任划分模糊问题同样突出。经产大臣赤泽亮正在记者会上表态,Cool Japan Fund 经营首要责任属于管理层,经产省承担监管责任,但亏损出现之后很难落实到具体个人追责。
如果是民间私募基金,出现同等亏损规模,相关负责人已经面临投资者起诉索赔。
神户国际大学教授中村智彦也指出,投资粗疏的问题很早就被外界指出,但整改拖延十余年,赤字不断膨胀,充分暴露官办基金反应迟缓、责任缺位。经产省早年理应收到过来自企业、行业专家的风险警示,但警示并未落地,事态持续恶化,也有待国会进一步厘清责任链条。
正如受政府委任的 Cool Japan 顾问 Benjamin Boas 所说,Cool Japan Fund 的失败,不是全球市场不再喜欢日本文化,而是没有建立一套严谨机制去匹配真实市场需求。
|图片来源:品牌官网、官方社交媒体账号
|责任编辑:LuxeCO