摩根士丹利(Morgan Stanley)联合腕表数据研究平台 WatchCharts 发布的2026年第三季度二手腕表市场报告显示,劳力士认证二手表(Rolex Certified Pre-Owned,简称 RCPO)项目创下2022 年12月推出以来的最佳单季业绩。
报告显示,2026 年7-9月,劳力士RCPO 项目预计实现销售额2.29亿美元,较2025年同期增长61%,较2026年第二季度环比增长30%。期内共售出约1.03万枚认证劳力士二手腕表,推动2026年前三季度累计销售额达到约5.5亿美元。
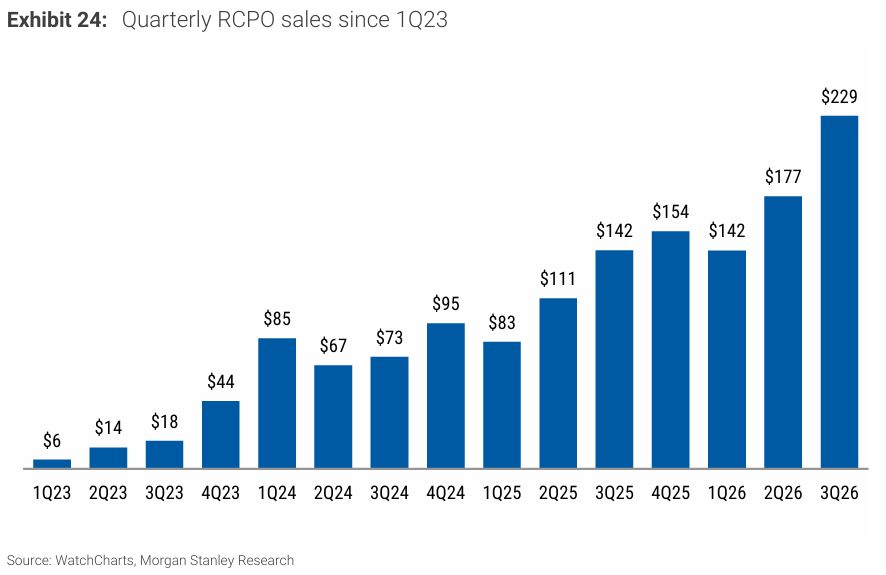
这一规模已超过两大机构此前估算的全年4.9亿美元销售额,且传统销售旺季第四季度尚未到来。若第四季度销售额与第三季度持平,2026年全年劳力士 RCPO 销售额将接近 7.8亿美元,并有望在2027年突破10亿美元大关。
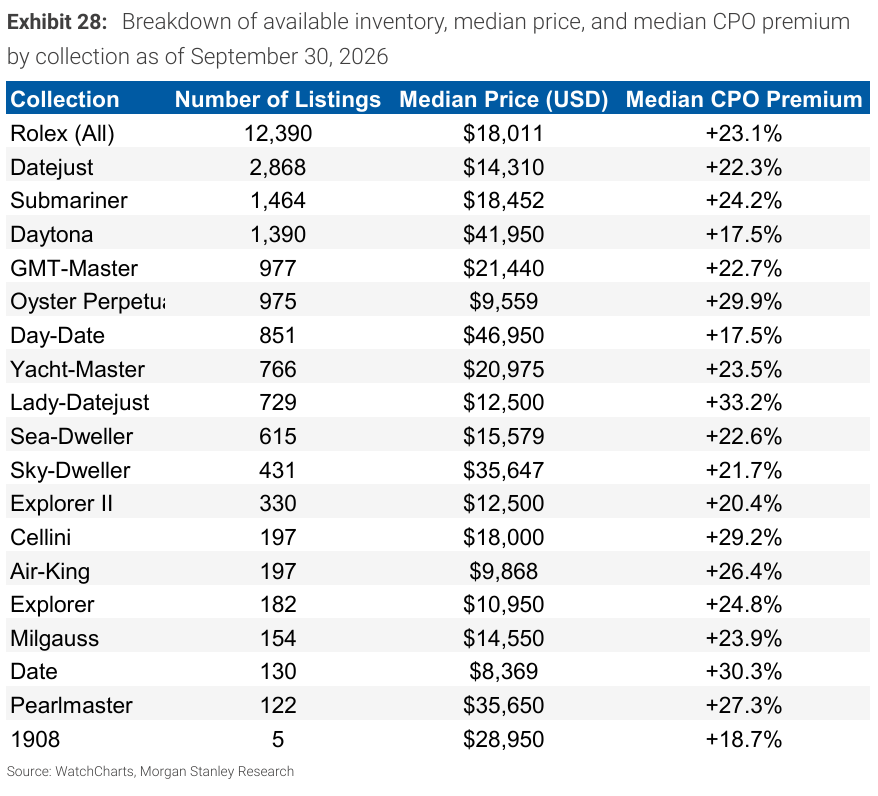
库存端,9月底全球挂牌销售的 RCPO 腕表数量为12390枚,环比增长10%,同比增长31%,中位挂牌价约为1.8万美元。从库存结构看,日志型(Datejust)占总库存近四分之一,是绝对主力;潜航者型(Submariner)、迪通拿(Daytona)、GMT-Master 与蚝式恒动(Oyster Perpetual)合计占库存的39%。
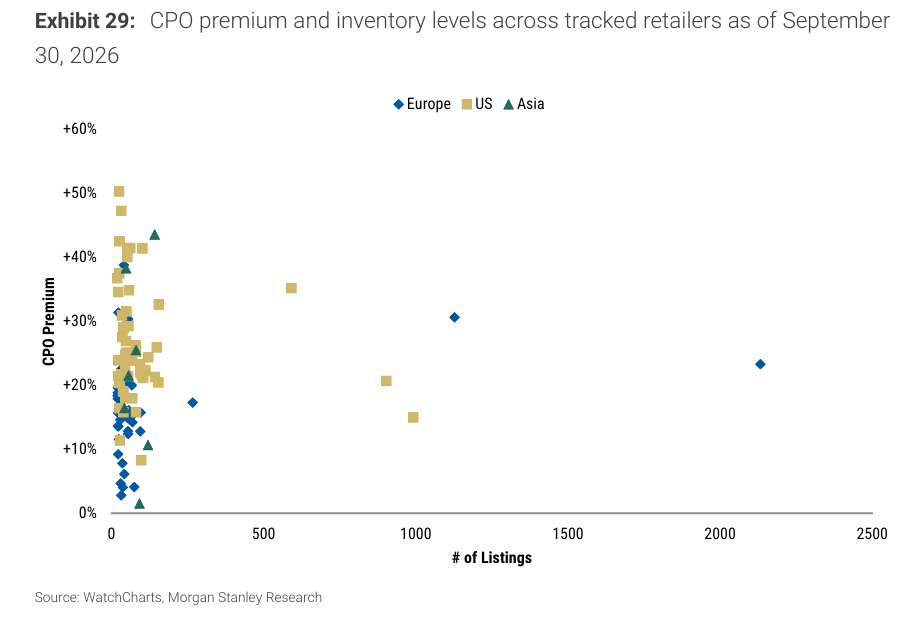
RCPO 项目自推出以来,官方渠道的二手表定价显著高于非授权二手商一直是市场关注的焦点。项目早期,宝齐莱、Watches of Switzerland Group 等头部零售商的同款腕表溢价曾接近40%,但最新数据显示,中位溢价已收窄至23.1%,与上一季度的 22.6% 基本持平,较项目初期大幅回落。
不同产品系列的溢价水平差异显著,其中女装日志型( Lady-Datejust)中位溢价最高(+33%);溢价最低的是迪通拿(Daytona)与星期日历型(Day-Date),均为 17.5%。库存最少的 1908系列仅有5枚挂牌,中位价 28950 美元,溢价18.7%。
零售商之间的定价策略也出现分化:The 1916 Company 采取贴近整体二级市场的定价策略,宝齐莱与 Watches of Switzerland 维持相对更高的溢价水平。
从地区维度看,欧洲、美国与亚洲零售商的溢价水平和库存规模存在明显梯度 —— 亚洲市场零售商普遍溢价更高但单店库存较小,欧美头部零售商库存规模更大但溢价相对温和。
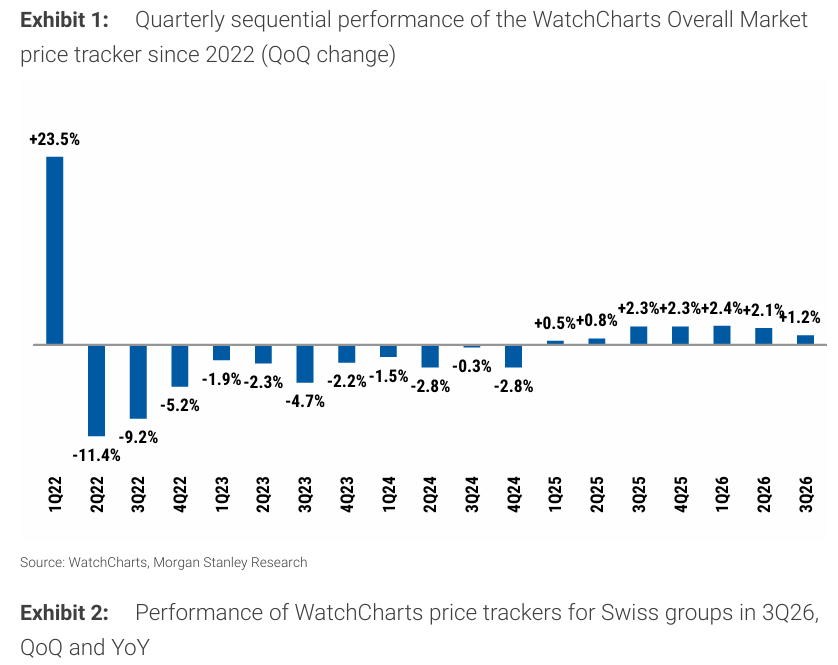
值得注意的是,劳力士RCPO 的增长是在整体二级市场价格涨幅放缓的背景下实现的。WatchCharts 整体市场指数第三季度上涨 1.2%,其中劳力士品牌上涨 0.5%,为七个季度以来的最弱表现。同期劳力士二手表供应量创下历史新高,市场需求趋于平稳。
报告分析认为,这一态势表明 RCPO 的扩张越来越多地由真实零售需求驱动。这也进一步印证,官方认证二手渠道正成为一个独立的零售品类,而不仅仅是二手腕表的另一个供货来源。此前 8 月的市场监测数据显示,认证二手劳力士的销量已经超过非官方灰色市场上全新未使用劳力士的销量。
从更广泛的二手奢华腕表市场来看,WatchCharts 整体市场追踪指数第三季度上涨 1.2%,为连续第五个季度单季涨幅超过1%,但也是2025年第二季度以来的最低增速。该指数目前较去年同期上涨 8.3%,但仍较 2022 年 4 月的历史峰值低约 29%。
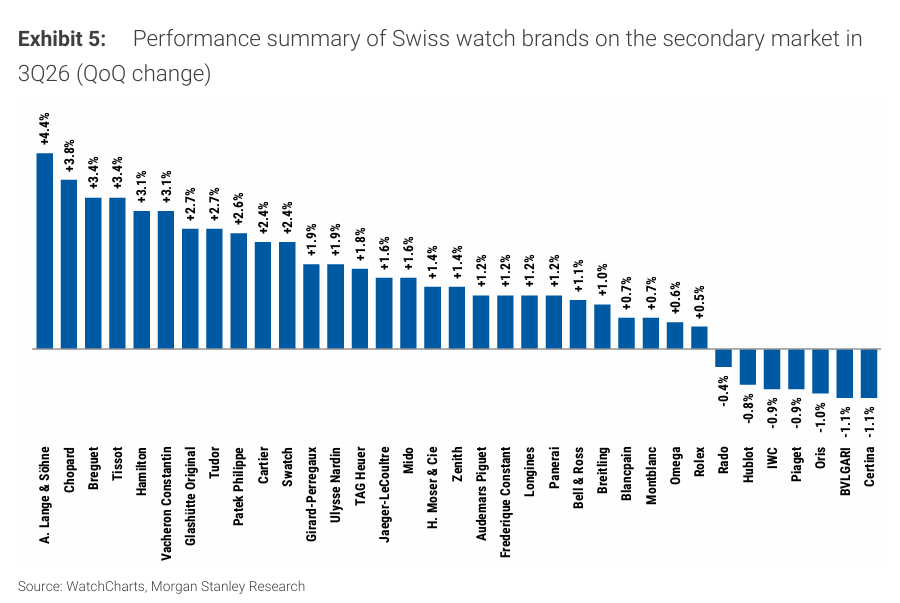
市场复苏的覆盖面持续拓宽:35个追踪品牌中有28个在第三季度实现价格上涨,高于上一季度的27个。
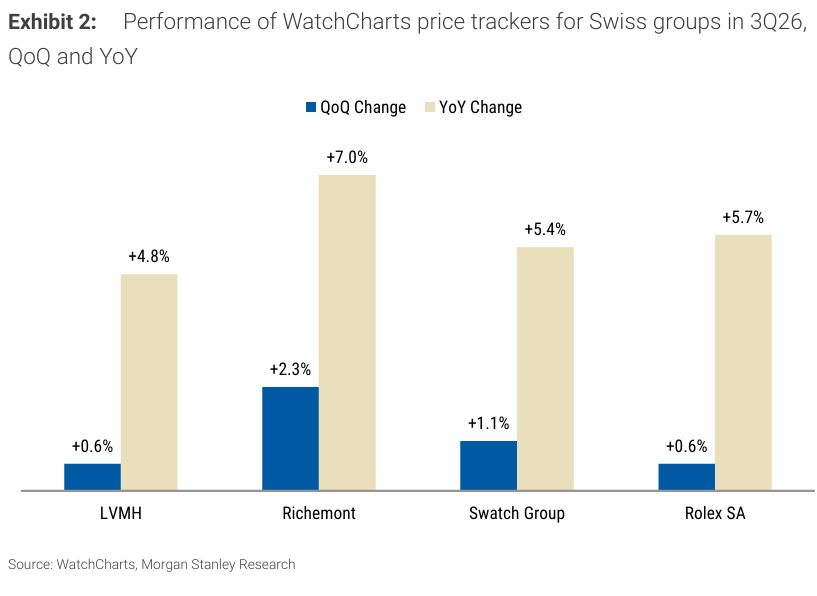
四个主要高端腕表集团业务均录得涨幅:历峰集团上涨2.3%,斯沃琪集团上涨1.1%,路威酩轩集团上涨 0.6%。劳力士集团整体上涨 0.6%。
丨消息来源:报告原文
丨图片来源:报告原文
丨责任编辑:LuxeCO