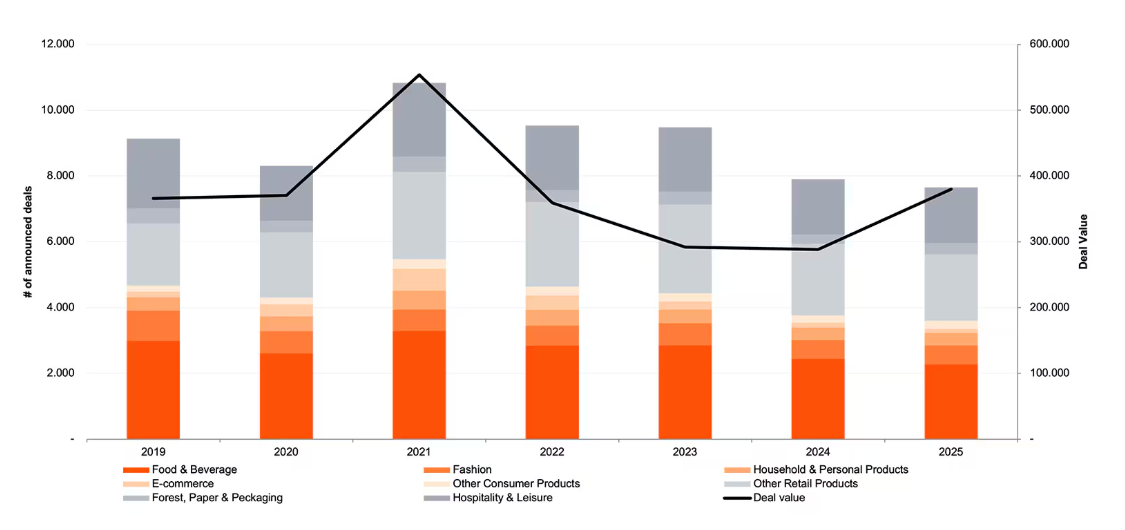
全球管理咨询公司科尔尼(Kearney)近期发布《2026年美容和个护行业并购:交易数量超越规模和价值》(2026 M&A in beauty and personal care: volume over scale and value)。
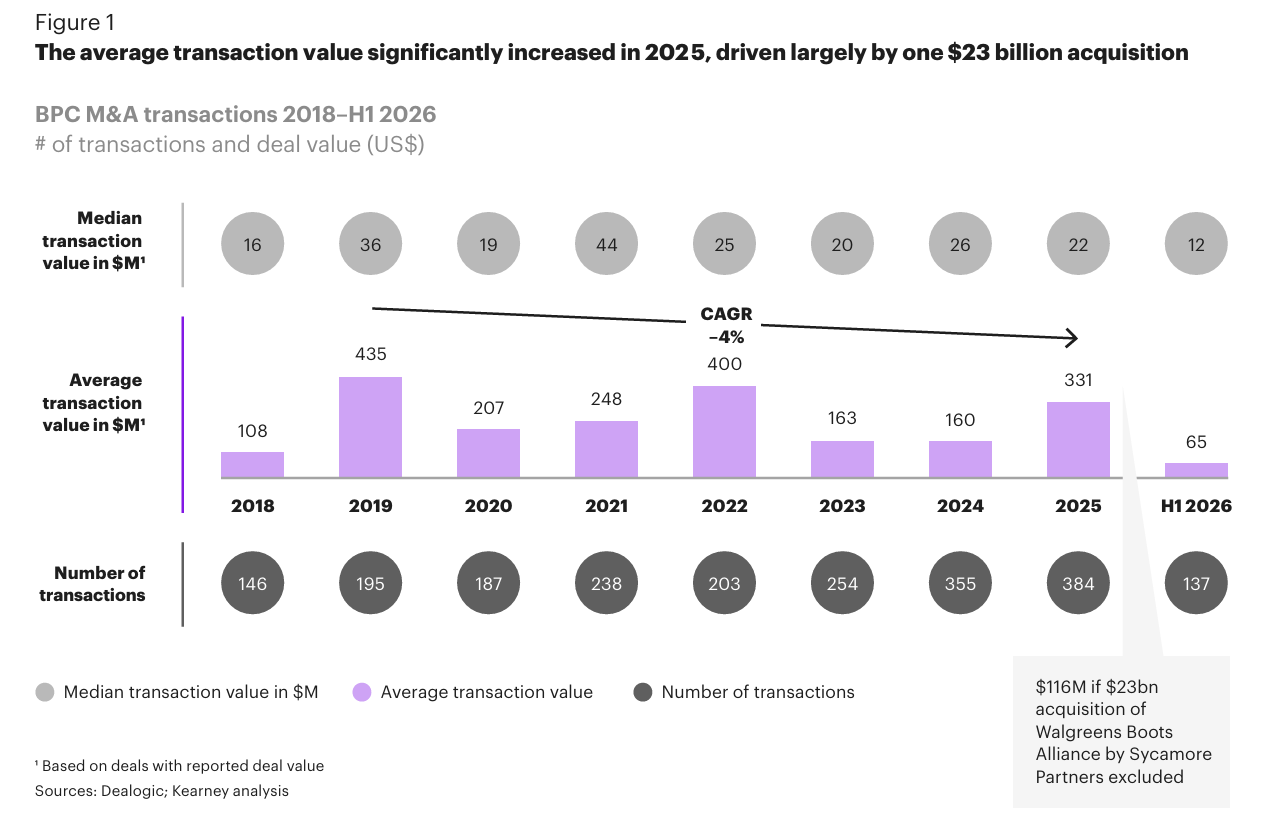
据报告统计,2025年,美容和个护行业并购交易数量达到创纪录的384笔,较2024年增长8%,连续第三年创下新高。
在约30%已披露交易对价的并购活动中,平均交易价值约3.31亿美元。剔除一笔异常大额交易后,平均交易价值回落至约1.16亿美元,低于2024年水平。交易中位价值则从2600万美元下降至2200万美元。换言之,2025年实现的是交易数量复苏,而非交易价值复苏。
但报告指出,这股增长势头在2026上半年发生逆转。受企业战略收购活动降温影响,并购总交易数量较2025年上半年下滑11%,但金融投资机构的交易数量逆势增长33%,在大盘下行中保持韧性。
不过,报告也声明,目前还无法判断2026上半年的回落是真正的周期拐点,还是又一个波动年份的开局。
下图:2018-2026上半年间交易数量、平均交易价值、及交易中位价值
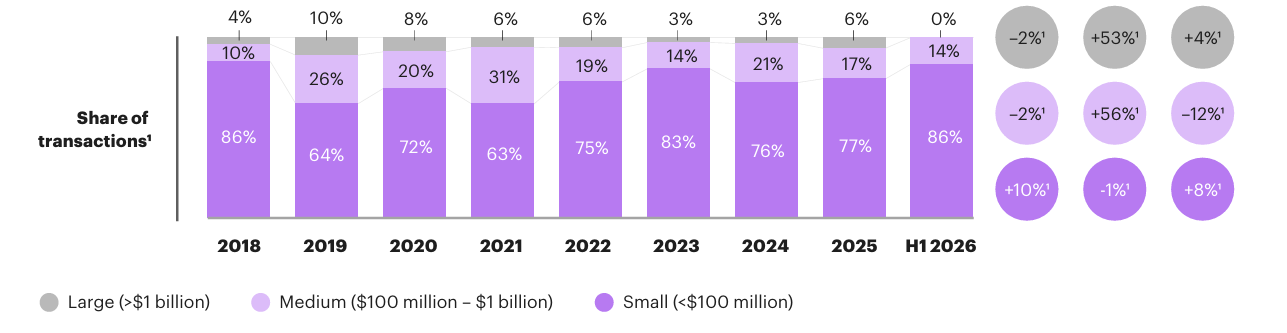
从单笔交易规模来看,10亿美元以上的大型交易占比从2024年的3%攀升至2025年的6%,但在市场中依旧占比最小。1亿⁓10亿美元的中型交易占比下滑至17%,1亿美元以下的小型交易占比小幅提升1个百分点,达到77%。
报告称,这些数据说明市场增长集中于小型标的,大型交易的复苏只是阶段性的。到2026年上半年,小型交易数量占比进一步攀升至86%,而无任何一笔大型交易。
报告指出,巨型并购的缺位受资金供给端的制约,大型战略集团正在重组自身业务与资产组合,当下没有余力开展对外收购。即便卖方尝试推向市场,也很难激发买方的收购意愿。
下图:2018-2026上半年间各类交易规模的占比
从收购动机来看,2024~2025年,扩大业务组合(scale the portfolio)仍是企业开展并购最主要的原因,占全部企业并购交易的约30%,说明巩固竞争地位、扩大市场份额依旧是企业并购的核心驱动力。
然而,通过收购高增长小品牌加速业绩增长(growth acceleration)的交易占比大幅下滑,从2024年的30%降至2025年的23%,2026上半年仅16%,创下历史最低水平。
这说明,在融资成本依旧高企的背景下,企业不再盲目追逐单纯的规模增长。
取而代之的是价值链收购与能力收购(value chain and capability acquisitions)。2026年上半年,这两类交易合计占企业并购的36%,高于2025年的27%。企业并购不再只看重规模与增长,转而追求垂直整合、获取技术与知识产权。
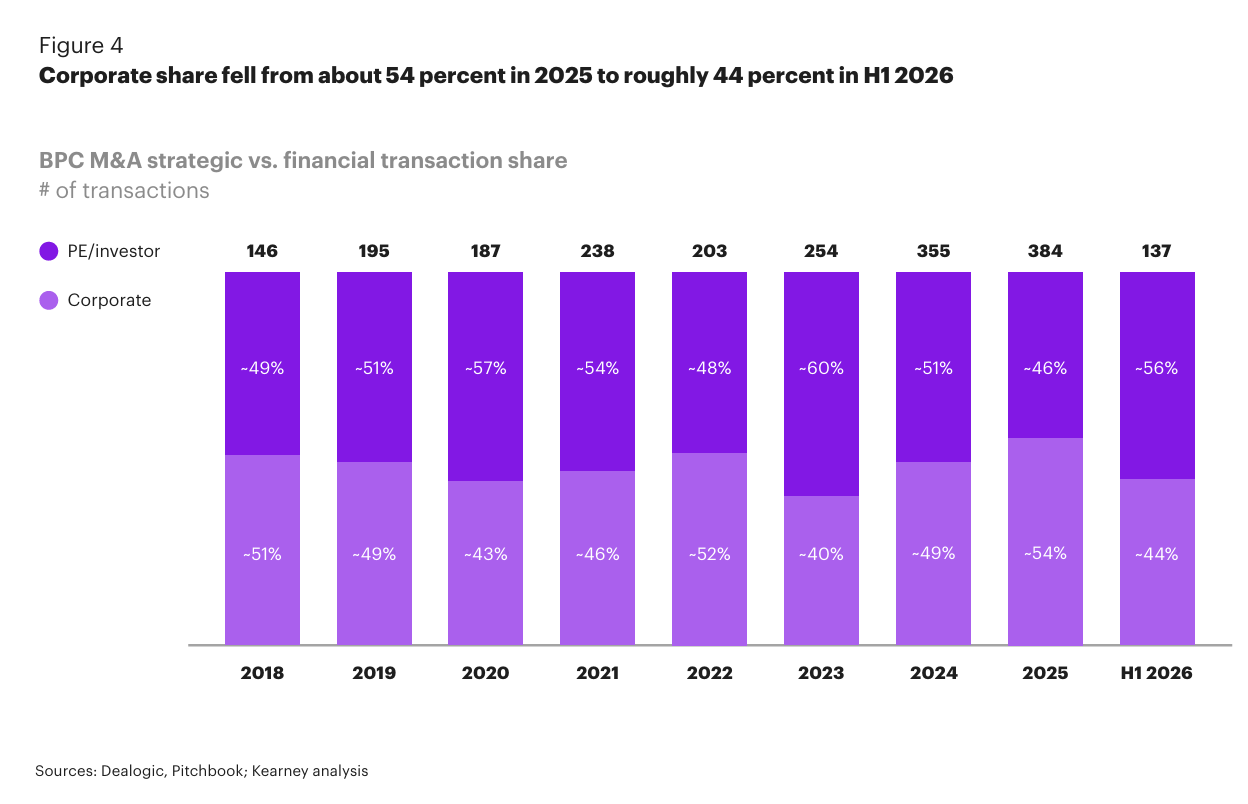
2025年,增长主要来自企业战略收购,交易数量同比上涨约36%,而私募股权交易数量下降约23%,与 2023‑2024年间的趋势相反。2025年,企业战略收购占比为54%,达到8年间的最高值。但2026上半年形势反转,金融投资机构交易占比达到56%,企业战略收购占比为44%。
报告指出,这样的变化意味着私募基金正在填补战略收购方留下的空白 —— 大企业忙于内部重组、消化过往收购项目。私募基金集中投向风险可控的中小型交易、而非高估值押注增长,也印证了这一点。
下图:2018-2026上半年间企业战略收购和私募股权收购的占比变化
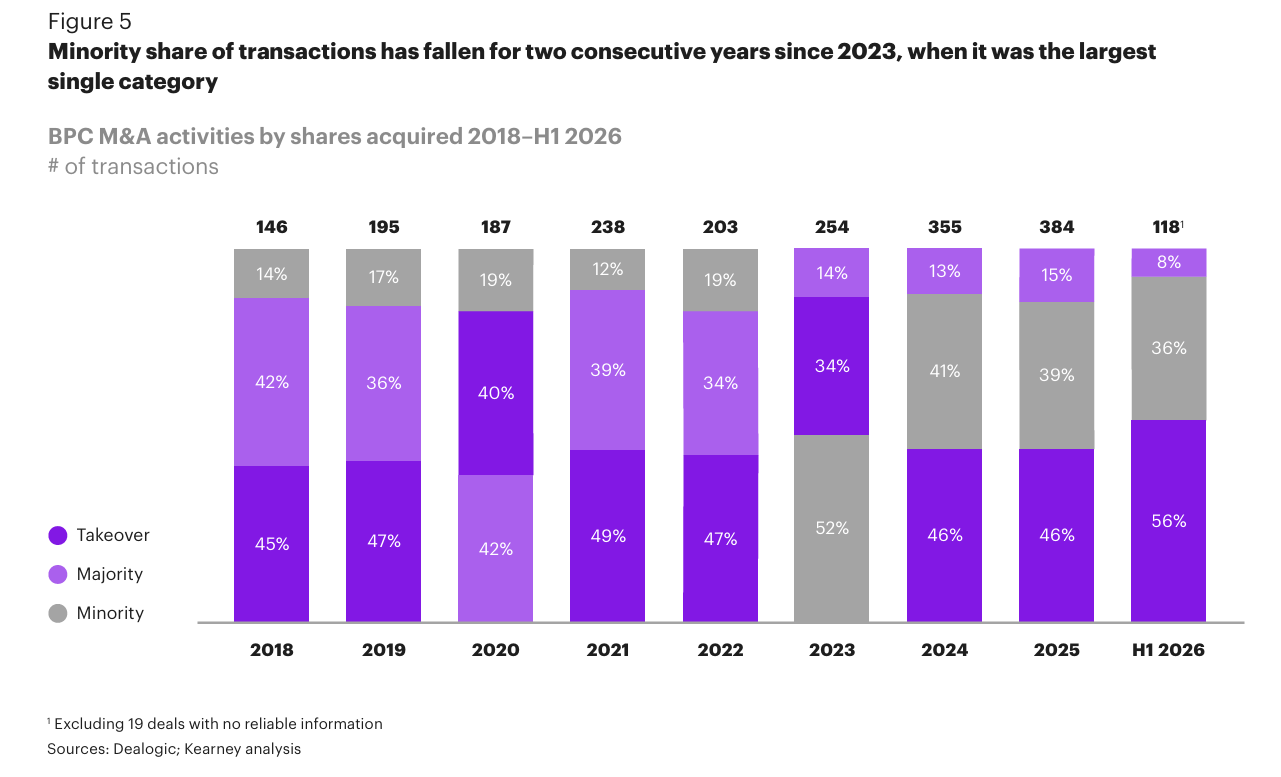
少数股权投资占比自2023年达到峰值(52%)后连续两年下滑,2025年为39%,2026上半年为36%。
与之相反,控股型交易(全面收购 + 多数股权收购)占比从2025年的61%,提升至2026上半年的约64%。过去八年中,有六年全面收购交易占比稳定在46%附近。
报告认为,市场已经明显从 “博取未来选择权” 转向 “追求实际控制权”。买方越来越希望掌握整合、业务组合调整、运营价值创造的主导权,而不是只持有股份等待品牌自我成长。由此形成两套并行逻辑:少数股权投资更多用于早期或创始人主导的品牌,需要依靠创始人协同,而对于已经具备规模化潜力的成熟资产,收购控制权成为默认路径。
下图:2018-2026上半年间少数股权收购、多数股权收购和全面收购的占比变化
从地区看,2025年,欧洲并购交易占比提升至47%,终结连续三年下滑态势,创下8年间的新高,2026上半年依旧维持47%的占比。北美市场经历连续两年份额下滑后,2026上半年强势反弹,交易占比达到31%。
中国市场交易占比2024年为 7%,2025年升至10%,但2026上半年骤降至2%。变化主要由于国内及外资来华并购热度回落,中国企业出海并购本身一直数量有限。同期日本市场交易占比由9%提升至12%。
报告最后总结,一年前所预判的市场窗口依旧存在,但比预期更为狭窄。交易数量创下新高,但价值与规模并未同步走高。决定美妆个护行业下一阶段格局的卖方,正忙于两件事:剥离非核心资产,消化上一轮周期收购的项目;重组与整合消耗大量资源,两项工作都还在推进当中。
等到大型企业完成内部调整,重新以活跃卖方身份回到市场,交易供给池就会迅速扩容。那些在 2025‑2026年间,通过中小型收购实实在在打磨整合能力的买方,届时将做好出击准备。
|消息来源:报告原文
|图片来源:报告原文
|责任编辑:LuxeCO