10月8日,瑞士当代艺术博览会 Art Basel(巴塞尔艺术展)联手瑞银集团 UBS 发布《2026环球艺术收藏调查报告》。
具体调研工作由爱尔兰都柏林艺术经济研究机构 Arts Economics 执行,该机构创始人 Clare McAndrew 博士撰写报告。调研覆盖2025年及2026上半年,涉及全球10个市场的3100名高净值人士,受访者2026年的个人平均净资产(剔除房地产与私人企业资产)约为 1500万美元。
报告指出,全球艺术品市场情绪转为乐观,2025年市场重回正增长轨道,总销售额约596亿美元,同比上涨4%,2026年上半年市场持续回暖,延续自去年开启的复苏态势。
按受访者年龄划分,报告发现,2025年及2026上半年,Z 世代藏家(20⁓29岁)在艺术品上的平均支出最高,达到其他受访年龄群体的两倍多。
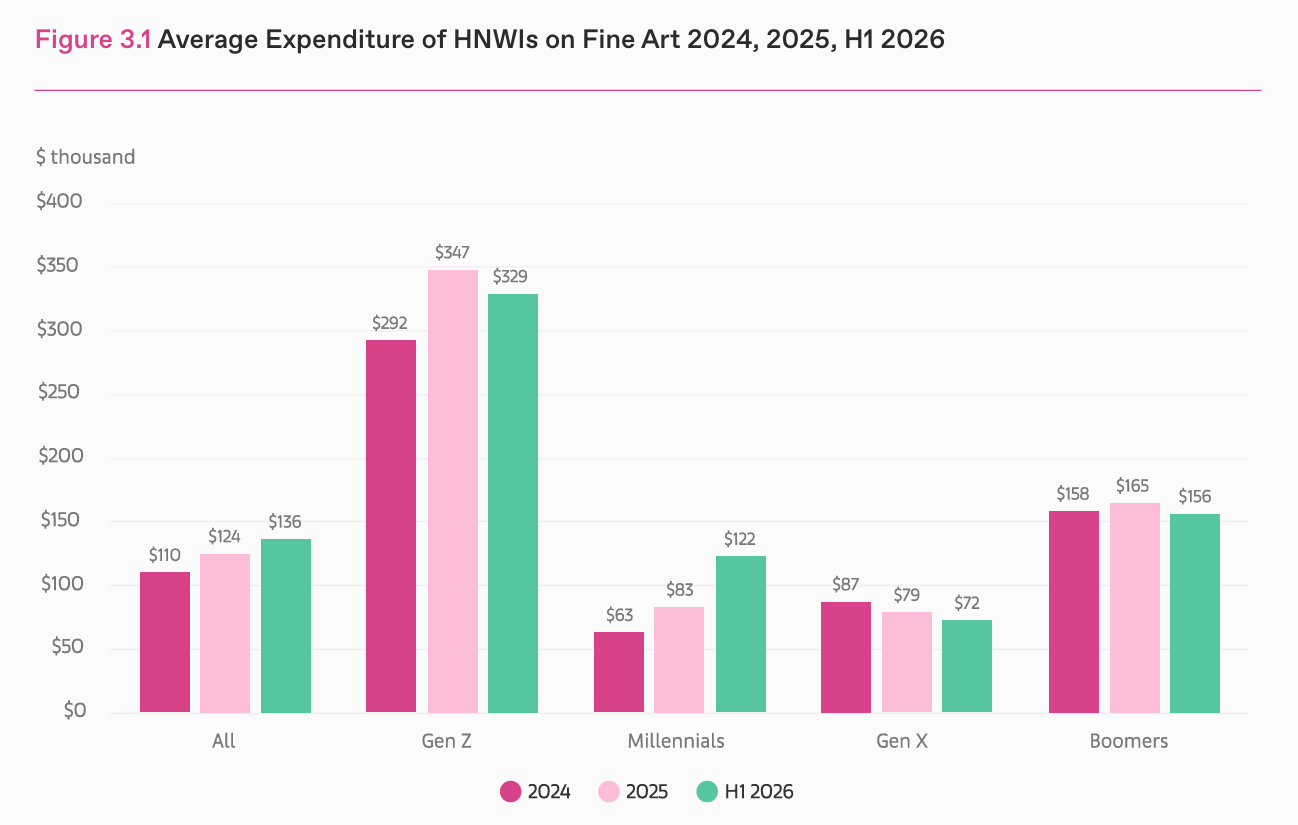
上图:2024、2025、2026上半年高净值人群在艺术品上的平均支出
2025年,Z 世代藏家人均消费额达 347,460美元,同比上涨19%,全体受访者平均消费额为124,265美元,较2024年增长13%。2026上半年,Z 世代藏家人均消费额已超过其2025全年水平,消费规模依旧是其他受访群体的两倍有余。
消费额第二高的是62⁓80岁的婴儿潮一代,2025年平均消费支出为16.5万美元,2026上半年为15.6万美元;千禧一代(30⁓45岁)紧随其后,2025年平均消费支出为8.3万美元,2026上半年为12.2万美元;
X 世代人群(46⁓61岁)在艺术品消费上最为节俭,2025年平均消费支出为7.9万美元,2026上半年为7.2万美元。
这一结果与行业内长期流传的担忧相悖:此前业内常常担心 Z 世代对艺术品收藏兴趣不足。报告作者 Clare McAndrew 表示:“很多人都说年轻收藏家对艺术没什么兴趣、参与度不高,不关注艺术品,只会买一堆别的东西。但这份调研呈现出完全不同的图景:他们属于所有年龄段当中参与度最高的群体之一,消费规模也相当惊人。”
2025年至2026上半年,仅有1%的藏家购入了单价超100万美元的艺术品,其中近半数买家是 Z 世代。 2026上半年,Z 世代藏家中艺术品总消费额超100万美元的占比也最高,达到13%,在全体受访者中这一比例仅有3%。
在全体受访者中,交易大多集中在低价位区间:2026上半年,77%的受访者总支出不足5万美元,84%的受访者总支出低于10万美元。
并且,在几乎所有细分品类中,Z 世代都是消费力最强的群体,在艺术品与多数收藏品类上,开销均为其他世代两倍以上。尤其是在珠宝与宝石品类,Z 世代人均消费151,310美元,是第二高消费群体 X 世代(29,500 美元)的五倍多。
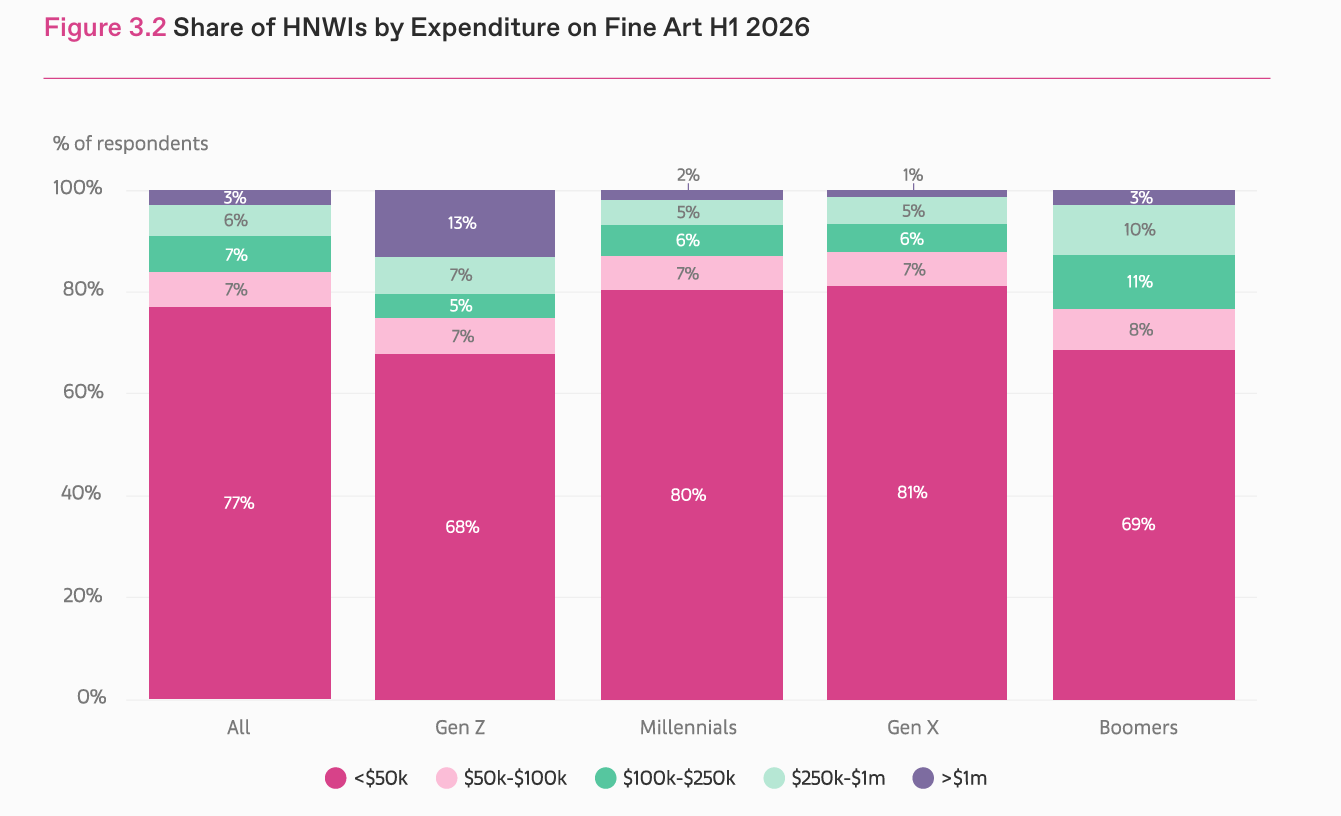
上图:2026上半年,各价位艺术品的消费份额
调研还深入发掘了受访者踏入收藏领域的最初原因。其中,受家庭影响的比例最高,达到28%,且这一因素在年轻藏家群体中尤为突出,近40%的 Z 世代受访者将家族渊源列为入门契机。
第二大驱动因素是线下文化体验,比例达到22%。尤其是在中国大陆,前往博物馆、画廊、艺术博览会等场所实地观赏艺术品,是当地最主流的收藏触发因素,占37%,家庭因素占23%。
14%的藏家最初出于金融投资考量进入收藏赛道。社交与人脉虽会持续推动藏家购藏,但仅有13%受访者是经由朋友、同龄人的介绍初次接触收藏。同样有13%的受访者通过线上渠道或社交媒体自主发掘收藏。
值得关注的是,Z 世代藏家通过线上渠道入门收藏的比例(10%)反而低于 X 世代(16%),打破了 “年轻藏家更容易通过数字渠道进入收藏市场” 的固有猜想。尽管数字渠道日益普及,该结果表明代际传承与线下实地体验对于吸引年轻藏家依旧至关重要。
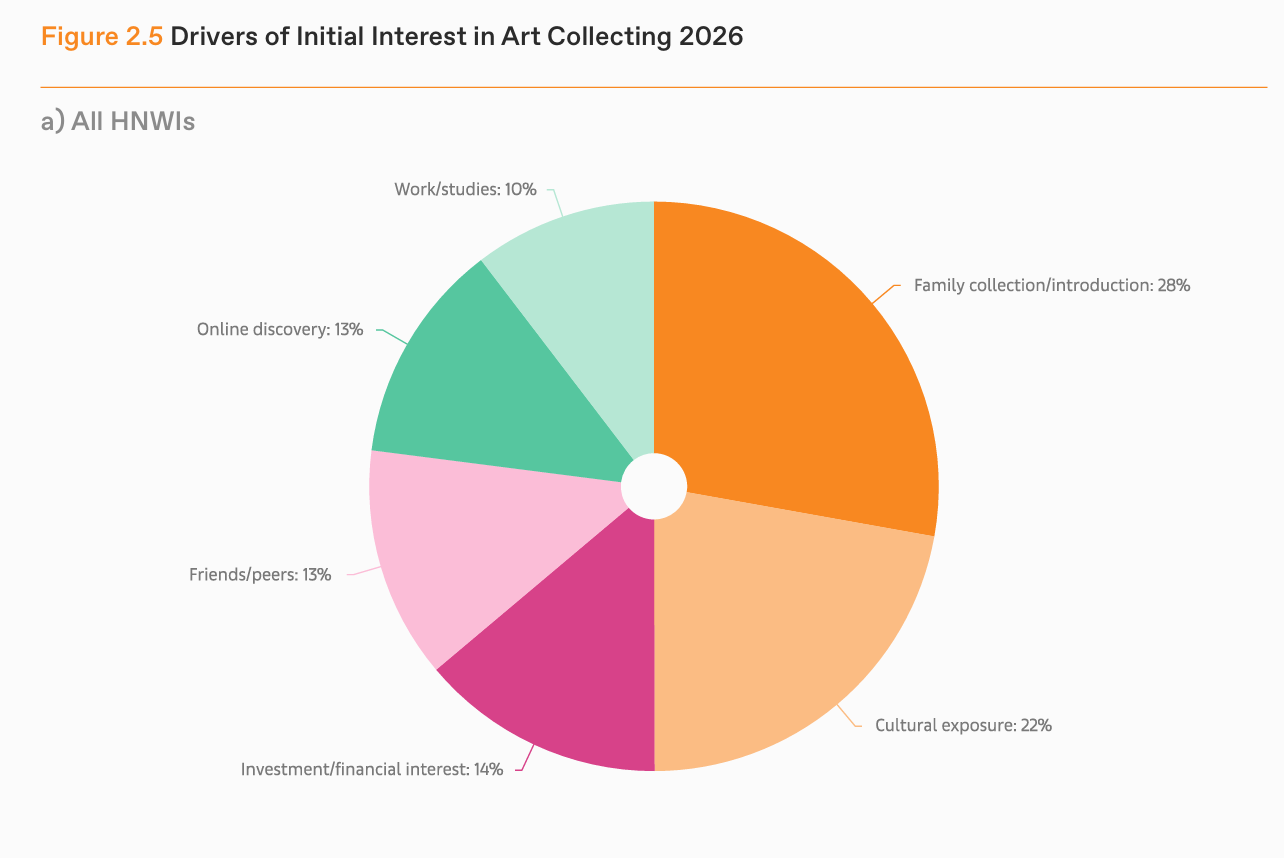
上图:2026年高净值人群开启艺术收藏的驱动因素占比
藏家对艺术产生兴趣的契机各不相同,但调研发现,大多数人仍旧从成熟的传统品类入手。43%的受访者将绘画列入自己最初涉足收藏的三大品类,其次为古董(27%)与雕塑(25%)。
按年龄细分,Z 世代与千禧一代大多从绘画和雕塑入手;X 世代与婴儿潮一代则以绘画、古董为首选起点。Z 世代中,仅有7%将数字艺术品作为第一件藏品,在千禧一代中这一比例仅为4%。婴儿潮一代相比年轻藏家,则更倾向于从珠宝与宝石开启收藏。
值得注意的是,在所有年龄段中,奢侈手袋(10%)与运动鞋(9%)在受访者最初涉足收藏的品类中排名较为靠后。报告指出,外界普遍认为奢侈品是通往更广泛收藏领域的入门跳板,但在本次高净值样本中,几乎没有证据表明奢侈品是迈入艺术收藏的第一步。
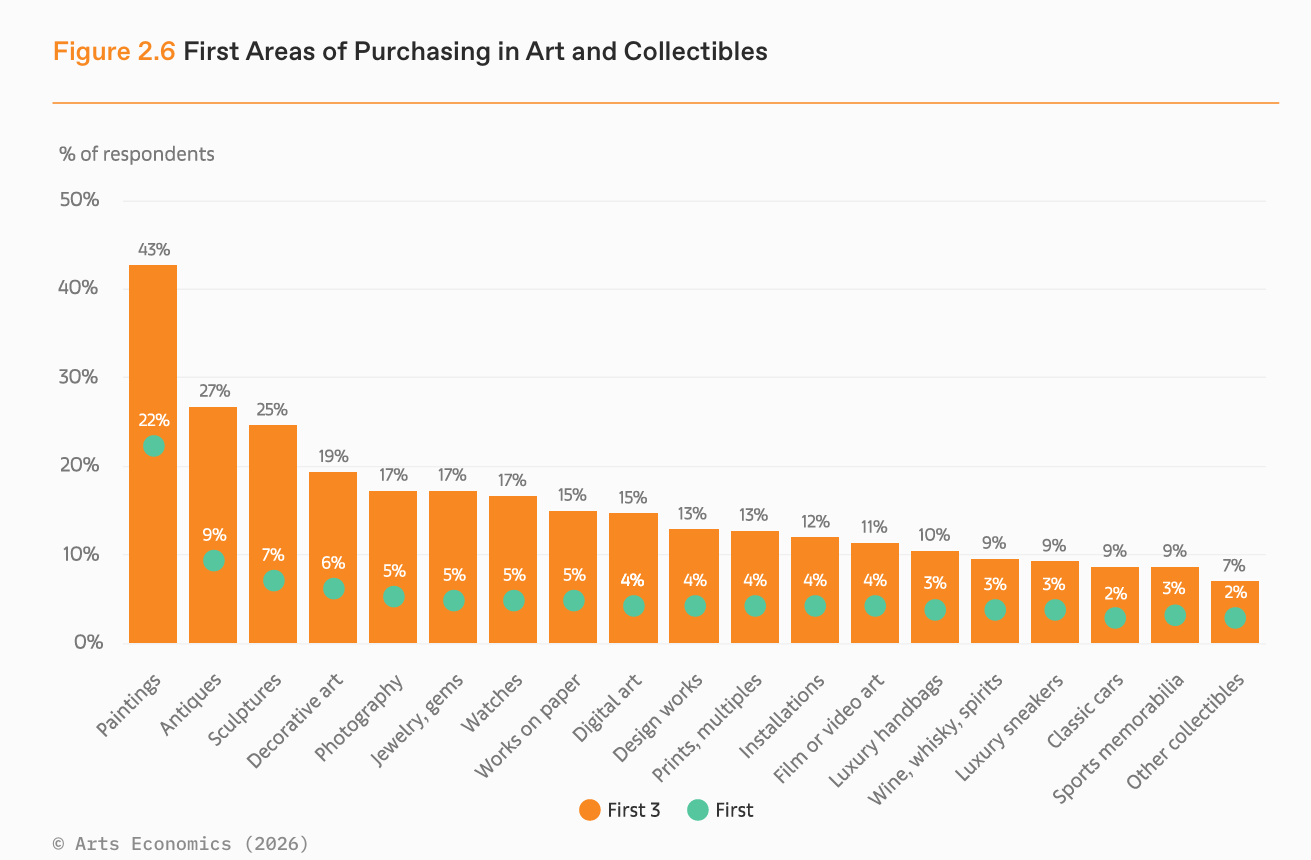
上图:最初涉足艺术品和收藏品的类别(绿色圆点为首次,橙色柱状图为前三次)
报告认为,艺术市场依旧高度依托各类线下活动运转。据报告多年调研结果,2019年,高净值藏家平均参加41场艺术相关活动,2020⁓2022年活动量大幅下滑,此后两年逐渐恢复,2023年平均参加49场,2024年为48场,2025年为46场。
分年龄段来看,婴儿潮一代在2025、2026两年参与活动总数最多,在博物馆展览、画廊展览、艺术家工作室探访等多个类别中领跑。Z 世代藏家整体参与场次位列第二,千禧一代最少。
区域之间的活动量差距尤为显著。英国与美国藏家参加活动的数量显著高于其他地区,约为中国大陆或德国藏家的三倍。中国大陆藏家的活动总量最低,2025年为24场。
|消息来源:报告原文
|图片来源:报告原文
|责任编辑:LuxeCO