11月2日,美国高端美妆巨头雅诗兰黛集团(Estée Lauder Companies Inc)公布截至2026年9月30日的2027财年第一季度财务业绩:净销售额同比增长7%至37亿美元(有机增长6%)。中国大陆市场净销售额增长15%至6.14亿美元(有机增长9%)。
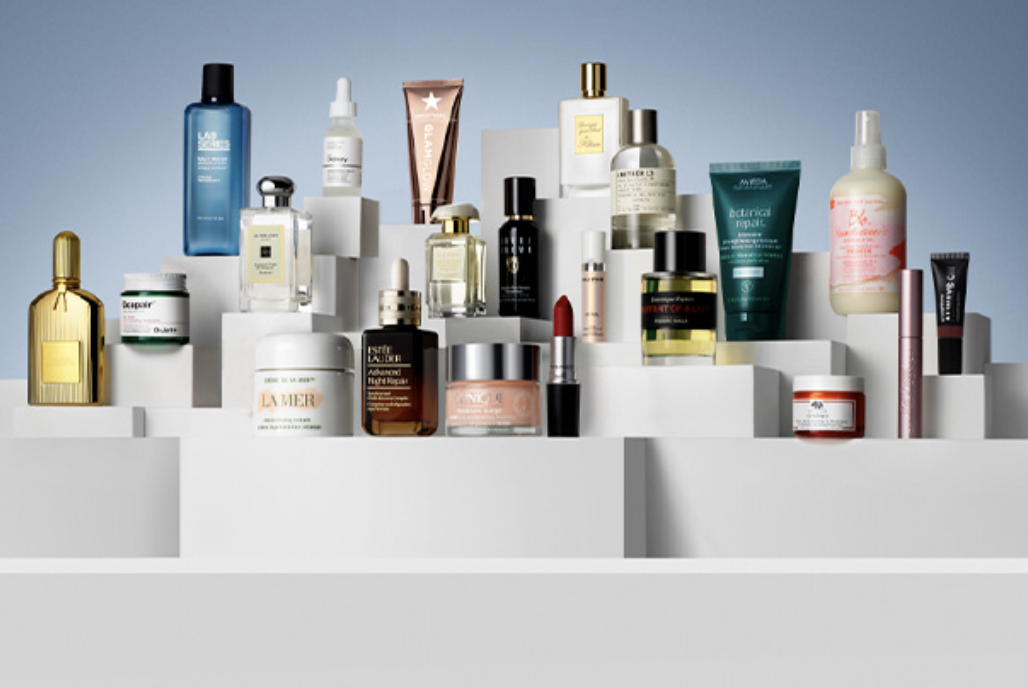
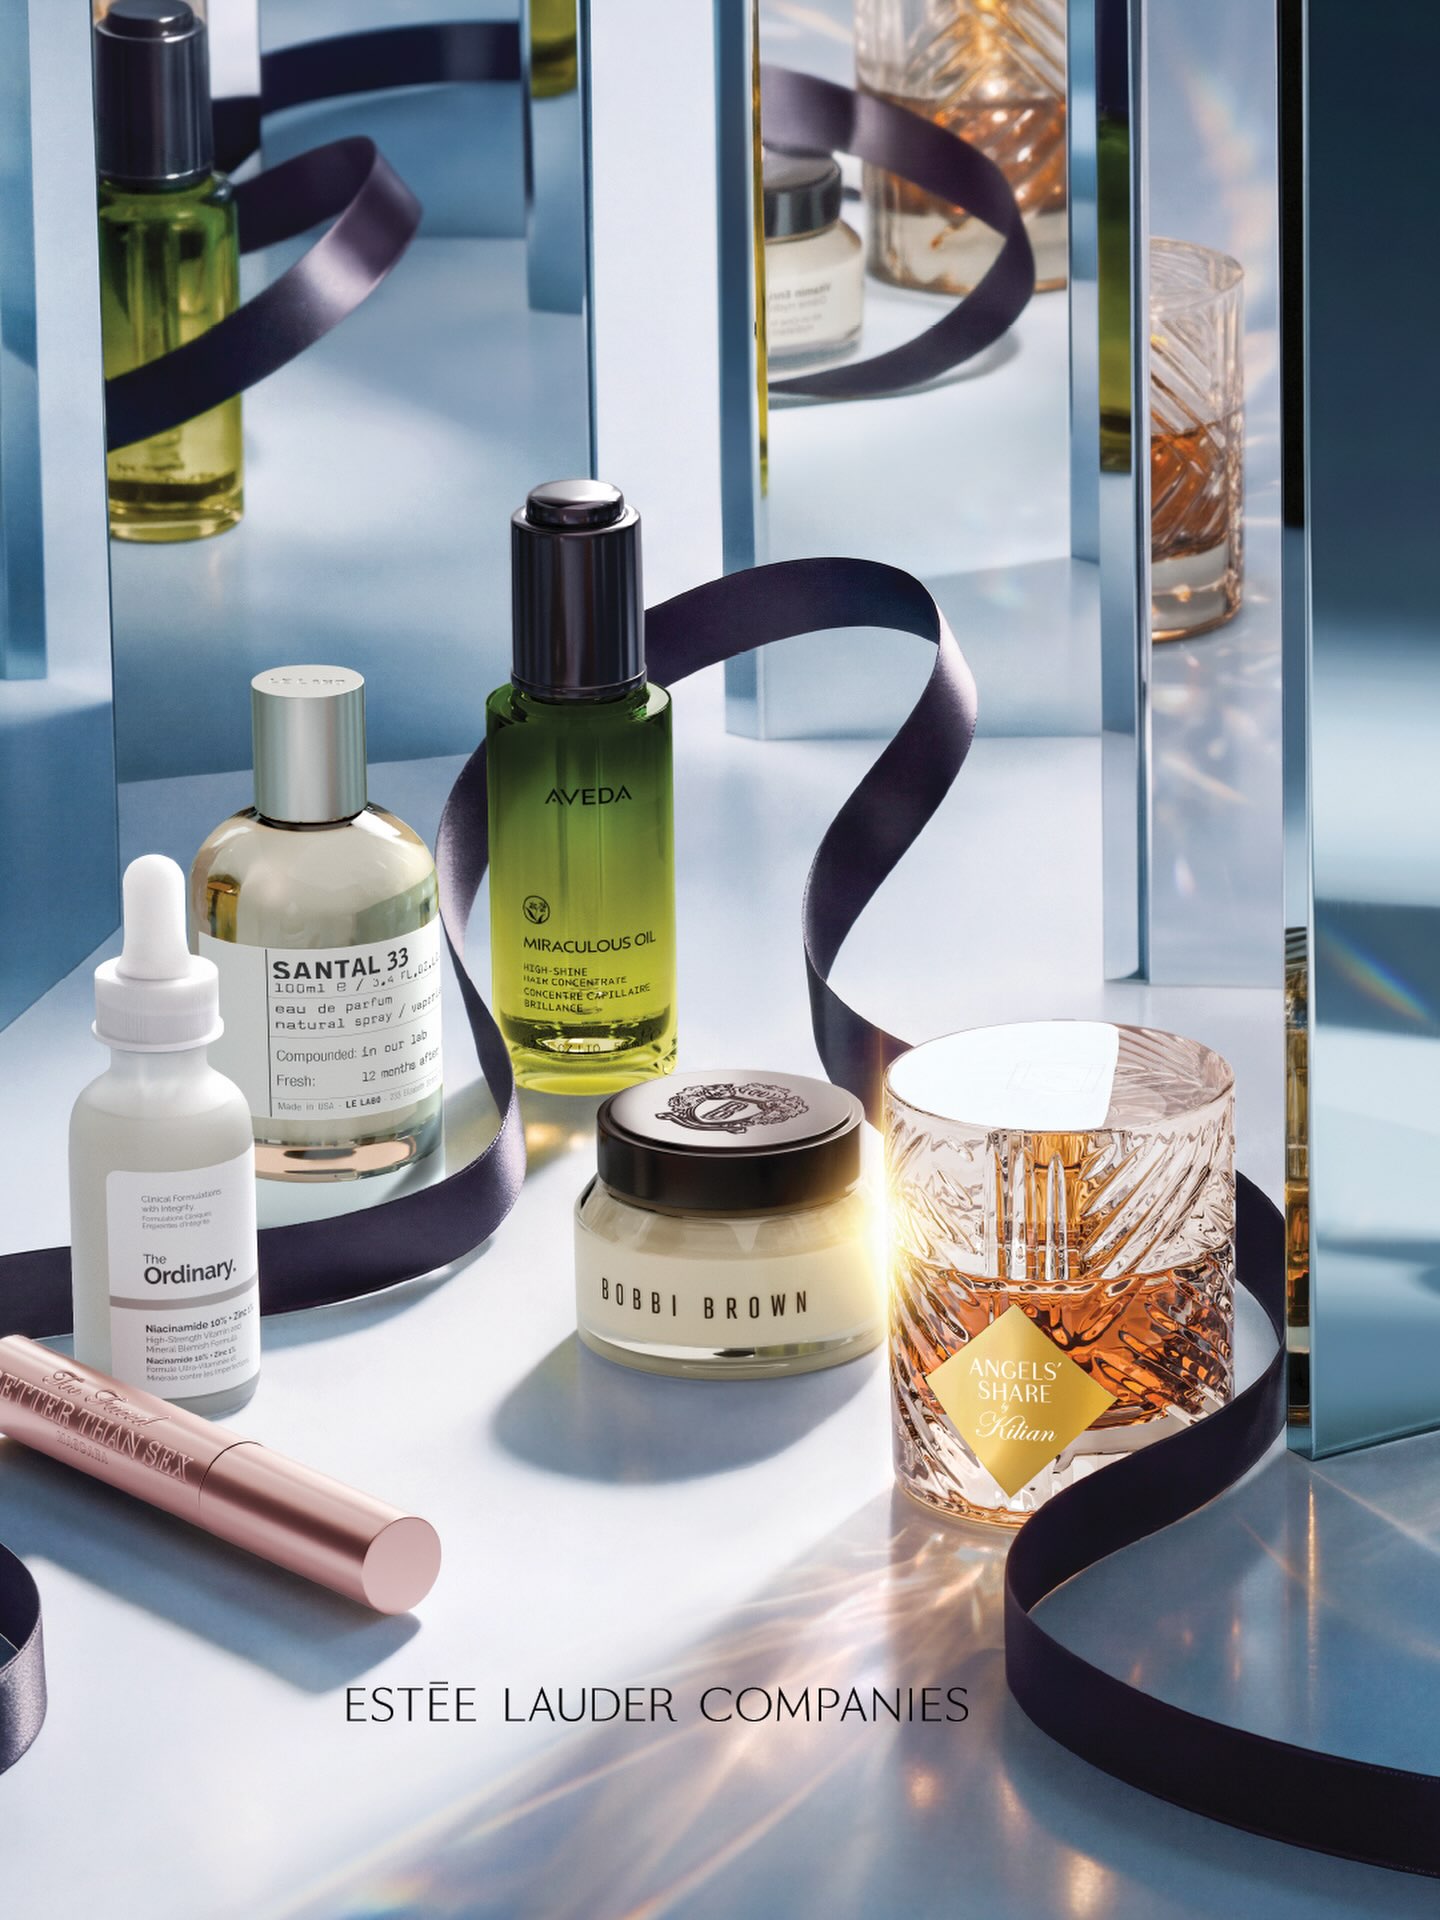
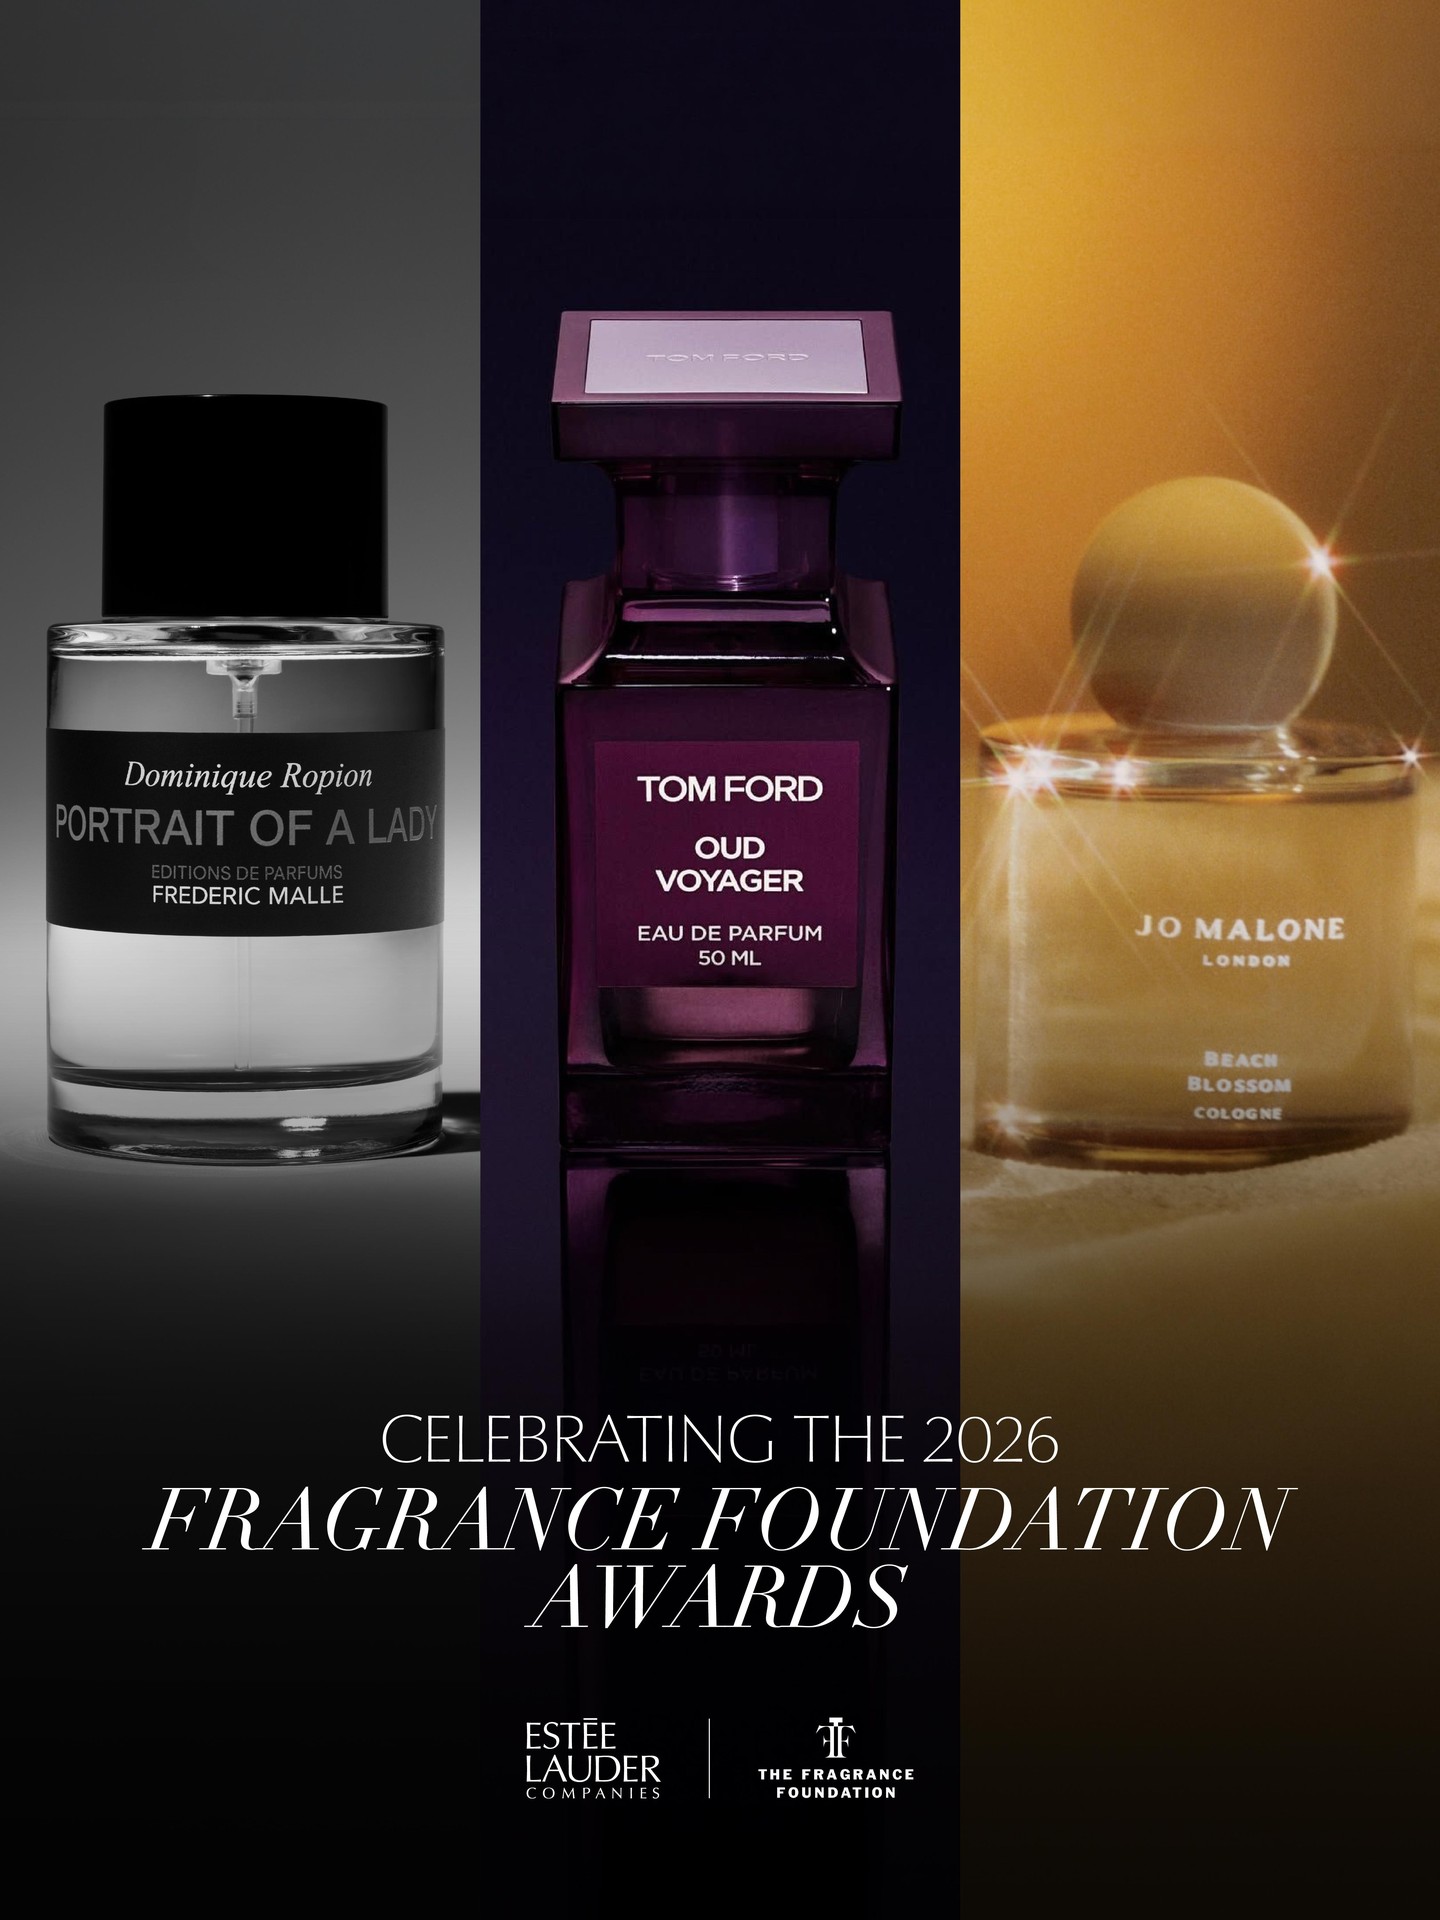
尽管整体经济形势存在不确定性,但 Z 世代消费者仍愿意花钱购买高端美妆产品,带动了 Le Labo、TOM FORD、祖玛珑(Jo Malone London)等奢侈香氛品牌及高端护肤产品的市场需求。
中国大陆市场是雅诗兰黛集团转型进程中的一大亮点。随着面向消费者层面的投入增加,公司预计新老产品将实现强劲的有机销售额增长。
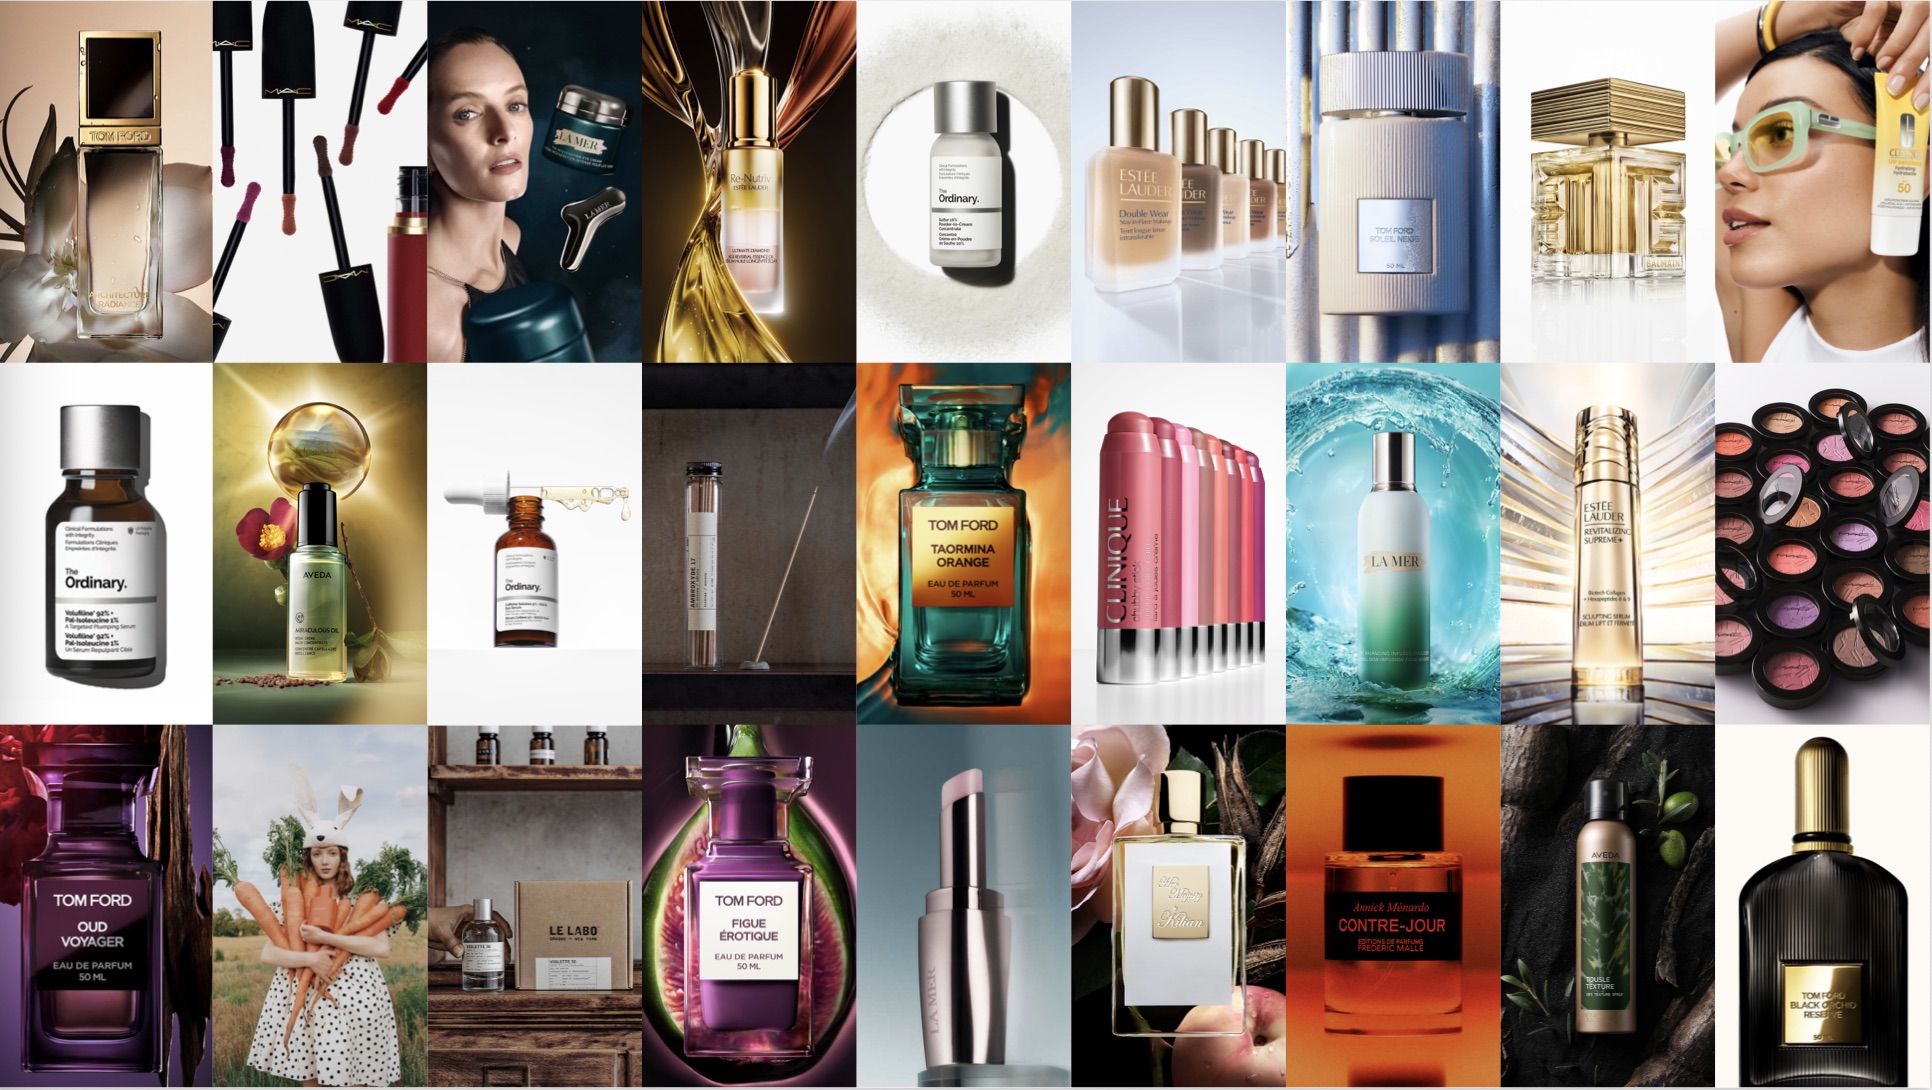
该季度,雅诗兰黛集团在中国大陆市场的份额连续七个季度提升,所有品类均表现强劲,香水品类实现双位数增长,护肤与彩妆品类均实现高个位数增长,汤姆福特(TOM FORD)、研度公式(The Ordinary)、勒莱柏(Le Labo)、海蓝之谜(La Mer)是主要增长推手。
报告期内,集团共有11个品牌在中国市场实现增长,其中6个品牌实现双位数增长。
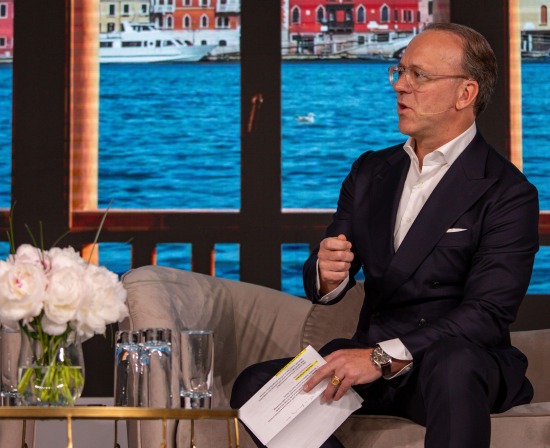
公司总裁兼首席执行官 Stéphane de La Faverie 电话会议中表示:“我们正在加大转化漏斗前端的投入,以此塑造品牌吸引力、提升品牌知名度。” 他还补充提到,此前就已计划在中国减少折扣与促销活动。“虽然我们仍会为消费者推出部分优惠,但我们的核心重点是打造产品吸引力…… 并且在全球范围内降低对促销手段的整体依赖。”
继香氛与护发业务实现增长之后,雅诗兰黛集团寄望旗下 M·A·C、TOM FORD 彩妆等品牌在中国大陆抢夺更多市场份额,推动彩妆品类在下个季度重回增长轨道。“我们正在把销量优势转化为价值份额。但在彩妆和护肤板块,我们还有更多工作要做”,Stéphane de La Faverie 说道。
11月4日,雅诗兰黛集团在中国上海举办资本市场投资者交流直播。会议将阐述驱动可持续增长、提升盈利能力的长期战略,集团高管及中国本地管理层将分享“重塑美妆新境”(Beauty Reimagined)战略在中国的落地实践,并介绍中国模式如何作为范本向全球输出能力。
截至11月2日收盘,雅诗兰黛集团股价较上一交易日下跌4.08%至104.77美元,最新市值约为379.6亿美元,过去一年股价累计上涨8.36%。
Stéphane de La Faverie 表示:“雅诗兰黛集团2027财年第一季度再度迈出强劲的一步。增长正在加速,盈利能力显著增强,‘重塑美妆新境’战略的成效在各项业务中日益凸显。我们正持续为消费者带来更多突破性创新产品,依托极具影响力的营销活动提升品牌吸引力,同时搭建响应更敏捷、效率更高的组织,把增长势能转化为更稳健的财务成果。我们已走出恢复增长阶段,并且正在构建实现可持续盈利增长的多元驱动力。团队的干劲与决心,叠加品牌实力与转型进展,令我们对未来机遇充满信心。我们上调2027财年业绩展望,一方面源于本财季的强劲开局,另一方面也来自我们对未来发展前景的信心。”
第一财季,集团旗下高端美妆在多个核心市场实现份额提升:
- 中国大陆:彩妆、护肤、香氛带动价值份额增长,主力品牌:TOM FORD、The Ordinary、Le Labo、La Mer;
- 日本:彩妆与香氛拉动价值份额提升,Le Labo、M·A·C、TOM FORD 零售销售额实现双位数增长;
- 韩国:零售销售额双位数增长;M・A・C、TOM FORD 带动彩妆份额上涨;
- 美国:The Ordinary、M·A·C 拉动销量份额提升;香氛、护发品类实现价值份额增长;
- 西欧:护肤、香氛品类价值份额提升。
雅诗兰黛集团指出,更强的执行力正转化为更出色的财务表现。集团在面向消费者的投入增加8%的同时,实现盈利能力显著提升。集团将消费者置于品牌建设、创新研发与资源投入的核心。该部分投入用于产品打造、营销活动与消费体验升级,持续提升品牌吸引力、深化用户联结。
该季度,集团拓展了销售渠道,入驻亚马逊美国高端美妆专区,以及 Shopee、TikTok Shop、天猫、抖音等平台,拉动线上有机销售额提升。
Stéphane de La Faverie 在分析师电话会议上提到,线上渠道可以维系客户关系,而线下实体门店能够提供消费体验,吸引消费者选购核心产品与创新新品。他表示,全球旅游零售业务正“趋于企稳,小幅向好”。
此外,集团在各品类、全价格带,持续为消费者推出更多突破性创新产品。这些创新产品包括海蓝之谜(La Mer)浓修瓶精华、魅可(M·A·C)水漾棒棒糖唇釉、倩碧(Clinique)与研度公式(The Ordinary) 的 PDRN 相关创新产品、凯利安(KILIAN PARIS)鸡尾酒香水系列,以及雅诗兰黛(Estée Lauder)逐光香水。
毛利率提升230个基点至75.7%;调整后毛利率提升240个基点至75.7%,得益于公司利润恢复与增长计划(PRGP) 带来的成本与运营效率净收益、销售杠杆效应,以及战略性调价带来的净利好,以上因素共同抵消通胀压力。利润恢复与增长计划的收益包含采购成本节约、费用优化以及生产制造效率提升。
营业利润率扩大610个基点至 11.0%;调整后营业利润率扩大480个基点至12.1%。增长来自经营杠杆与毛利率提升,增量资金用于加大面向消费者的投入。营业利润同时体现重组及其他费用同比减少4500万美元。
普通股摊薄每股净收益提升至0.64美元;调整后摊薄每股净收益0.72美元。
截至2026年9月30日的三个月,集团现金及现金等价物增至32亿美元。
—— 按地理市场——
*以下净销售额均按净销售额有机变动计算,剔除外币汇率折算带来影响
净销售额整体上涨6%,全部大区录得增长:
- 亚太市场(不包括中国大陆)增长领先,净销售额增长10%至9.23亿美元。核心来自亚洲旅游零售业务:北京、上海机场补货订单提升(2026财年二季度起免税零售商及线上业务完成调整后逐步企稳);海南旅游零售线上销售显著改善。中国大陆市场依靠创新产品与存量产品双轮驱动,大促节点配合消费者营销投入,线上线下通过精准拓客共同实现增长。
- 中国大陆净销售额同比有机增长9%至6.14亿美元。
- 美洲市场持续增长,净销售额增长4%至12.27亿美元,主要依托客群拓展、产品创新以及面向消费者营销投入。
- 欧洲‑中东‑非洲大区(EUKEM)的重点新兴市场整体实现增长,净销售额增长4%至12.27亿美元,土耳其、墨西哥、印度表现突出,新品与精准拓客驱动业绩。
营业利润上涨76%,全部地区市场均实现改善:
- 亚太市场:营业利润上涨 73%:销售额提升与成本下降共同拉高毛利。
- 中国大陆:营业利润增幅超100%,营业利润率自2.3%提升至 5.2%:销售额增长为主要驱动力;面向消费者营销投入(新品、营销活动)有所增加,形成部分抵消。
- 美洲市场:营业利润上涨31%:销售额抬升、销售成本下降推高毛利;被面向消费者营销投入净增加部分抵消(投入用于新品、渠道扩张)。
- 欧洲‑中东‑非洲大区(EUKEM):营业利润增幅超100%,营业利润率自0.7%提升至4.8%:销售额增长、非面向消费者费用降低;扣除销售费用战略性缩减后,面向消费者投入净增加,用于渠道拓展、新品落地,对利润形成部分抵消。
—— 按产品品类 ——
*以下净销售额均按净销售额有机变动计算,剔除外币汇率折算带来影响
—— 护肤(Skin Care)
净销售额同比增长4%,主要由海蓝之谜、The Ordinary 拉动。 海蓝之谜销售额上涨,得益于新品浓缩修护精华,以及经典产品精粹水系列持续热销。 The Ordinary 销售额提升,来自精准拓展客群、现有渠道激活,王牌产品 7% 甘酸焕肤爽肤水表现优异,叠加 Lacto‑PDRN 4% +B9 眼霜新品上市。
护肤业务经营利润上涨40%,主要来自销售额增长、非面向消费者类费用缩减;但被面向消费者投入净增加部分抵消(投入用于新品上市、营销活动、渠道扩张)。
—— 彩妆(Makeup)
净销售额增长1%,M·A·C 贡献增长,被雅诗兰黛品牌的下滑部分抵消。 M·A·C 实现销售增长:精准拓展用户,2026财年下半年进驻美国、中东部分丝芙兰门店、Kohl’s 丝芙兰专柜及线上渠道;叠加 Lustreglass 细闪润唇膏、Lustreglass 持色釉彩唇露新品,带动唇部品类增长。
雅诗兰黛品牌销售额下滑,来自面部彩妆品类表现偏弱,受2027财年新品排期节奏影响;部分被2026财年下半年上市的新一代持妆哑光粉底液增量弥补。
彩妆业务已实现转亏为盈,受益于销售额提升、非面向消费者费用下降;面向消费者投入净增加(已扣除销售费用战略性缩减),用于渠道拓展、营销活动、新品发布,对利润形成部分抵消。
—— 香水(Fragrance)
净销售额同比增长20%,集团旗下的奢华香氛品牌实现双位数增长,主力为 Le Labo、TOM FORD、祖玛珑、KILIAN PARIS,雅诗兰黛品牌的香水线同样实现增长。
Le Labo 销售上涨,经典系列 Another 13、Santal 33 持续热销,城市限定系列 Gaiac 10 与北京限定 Shiu 25 表现亮眼,新老渠道同步增长。 TOM FORD 新品 Private Blend 与标志性产品线推新(Tobacco Chocolat、Ombré Leather Reserve)形成光环效应,带动存量产品销售。祖玛珑依靠海盐与佛手柑等新品及王牌系列增长,配合客群拓展拉动业绩。 雅诗兰黛由品牌首款美食调香水 Glimmer 驱动增长。 集团增长最快奢华香氛品牌 KILIAN PARIS:鸡尾酒系列新品大获成功,经典产品保持强势,同时拓展消费人群,销售额走高。
香氛业务经营利润大涨93%,主要来自销售规模提升;面向消费者投入增加(用于新品上市、营销活动、渠道扩张),对利润形成部分抵消。
—— 护发(Hair Care)
净销售额同比持平。The Ordinary 增长,被 Aveda 下滑抵消。 The Ordinary 依靠多肽密发精华持续热销、客群拓展拉动销售。 Aveda 销售额下降主要源于品牌端供应链物流问题导致发货减少。
护发业务实现扭亏为盈,得益于非面向消费者费用下降、销售成本降低。
雅诗兰黛集团宣布上调2027财年全年预期。本财年一季度表现强劲,但同时对持续的地缘政治、宏观经济风险保持审慎:
- 净销售额有机增速4.0%~5.5%;此前区间为3%~5%,本次上调至原区间中点至上限以上。
- 调整后营业利润率12.9%~13.7%;此前区间12.7%~13.5%。
- 调整后摊薄每股净收益3.2~3.45美元;此前区间3.1~3.35美元。
|消息来源:官方财报、官方新闻稿、分析师电话会议
|图片来源:品牌官方社交媒体
|责任编辑:LuxeCO