10月1日,美国运动服饰巨头 Nike(耐克公司)(NYSE:NKE)公布了截至8月31日的2027财年第一季度财务数据:总营收录得112.13亿美元,同比下降4%,按固定汇率计算同比下降5%,低于分析师预期的113.2亿美元。
由于仓储物流成本下降,毛利率提升60个基点至42.8%。净利润录得7.12亿美元,同比下降2%。稀释后每股收益0.48美元,略低于去年同期的0.49美元。
其中,大中华区本财季营收为 11.8亿美元,同比下降22%,按固定汇率计下降26%。
耐克公司于近期披露,自2027年1月起,将终止与中国部分大型零售商的线上批发业务合作,以天猫、京东、抖音官方旗舰店,以及官方网站和 App为核心,重构线上市场生态。不过,耐克总裁兼首席执行官 Elliott Hill 坦言,线上渠道治理需要多个销售季才能完成,大中华区短期营收与盈利能力将继续承压。
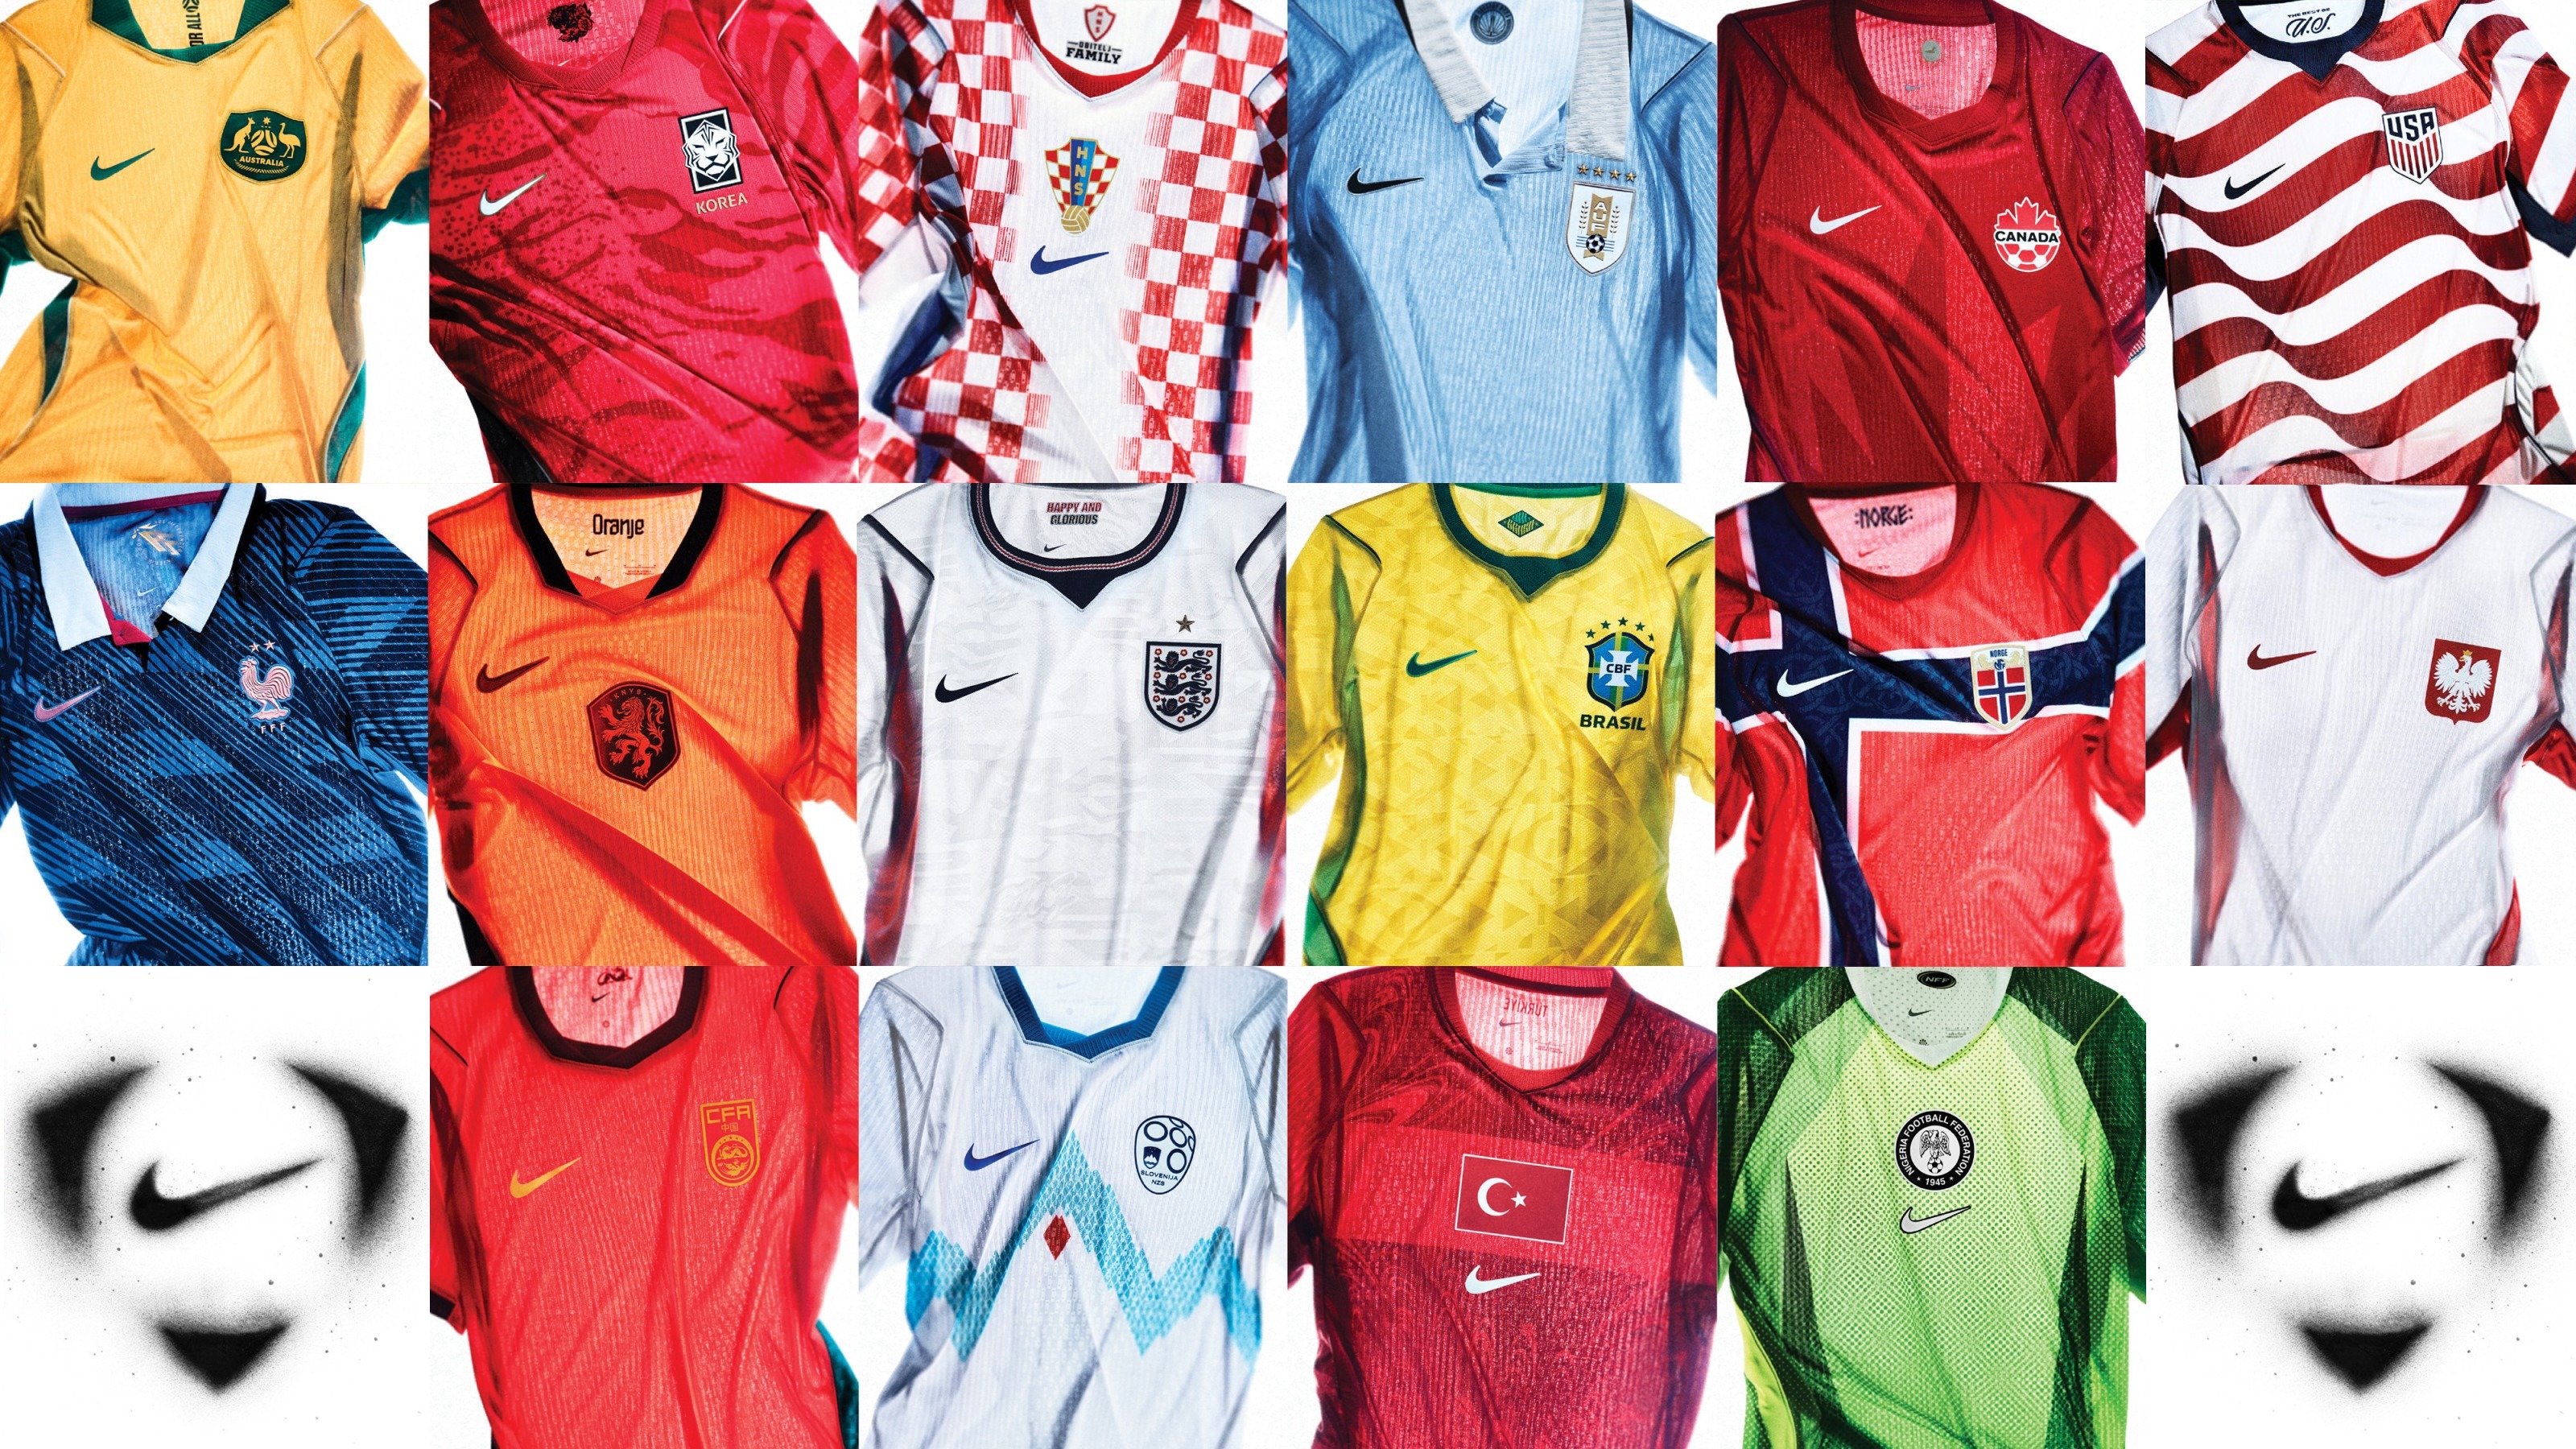
从业务板块看,专业运动品类拉动整体增长,跑步业务在本财季再次实现双位数增长,市场份额持续提升。足球业务受世界杯热度推动,在四大区域市场均实现强劲双位数增长。此外,网球和高尔夫业务也均实现双位数增长。
Elliott Hill 在财报电话会上表示:“耐克专业运动业务的规模尚不足以抵消在耐克运动休闲、Jordan 品牌和大中华区面临的压力,重振这些疲软业务板块需要时间。”
耐克预计2027财年整体营收将同比下滑高个位数,调整后稀释每股收益预计在1.15⁓1.35美元之间。分析师此前平均预期全年营收仅下滑约2%。
截至财报发布当日,耐克股价较上一日下跌0.71%至35.15美元/股,过去一年股价累计下跌约50%。最新市值约为521亿美元。

Elliott Hill 表示:“‘运动为先’(Sport Offense)战略正在推动我们的运动表现品类取得实质性进展。同时,我们推出 Pace 转型计划,助力在耐克体系内加速并放大这一增长动能。在耐克运动休闲、Jordan 品牌和大中华区,我们仍有更多工作要做。我们正在采取审慎而有针对性的行动强化这些业务,为长期发展奠定基础。”
在发布财报的同时,耐克公司公布了 Pace 转型计划以调整公司运营模式,包含四大核心方向:
1、加快供应链现代化升级
这项改革启动已逾一年,公司称目前已取得明显进展。改革涵盖推行新的技术解决方案和更灵活的成本结构,提升交付效率、服务水平与盈利能力,增强应对消费需求变化的弹性。
2、重组为三大地理业务区域
全新三大区域划分为美洲区(合并北美区与拉美区)、亚太及大中华区 APGC(合并亚太与大中华区)、以及欧洲、中东及非洲区EMEA(维持现有运营范围)。架构调整后,亚太及大中华区总部将设立在新加坡,新组织架构预计在2028财年正式启用。
3、在印度新建办公园区
耐克将在印度班加罗尔新建园区。公司称,印度本身已经是耐克重要的增长市场与制造基地,人才储备充足。班加罗尔园区是一项长期投资,用以夯实服务全球及印度运动员的能力。印度现有员工将分阶段迁入,园区规模会在未来数年持续扩张。
4、调整工作模式与人员架构
随着工作方式与办公地点调整,耐克长期来看会精简岗位。将于2027年启动新一轮裁员,目前裁员数量未定。
耐克预计,至2031财年,Pace 转型计划累计可节省约25亿美元成本,至2031财年将产生约10 亿美元税前费用,主要包括与员工相关的成本。此外2026财年已计提约3亿美元遣散费,2027 财年预计计提约3亿美元相关费用。
在新的运营模式之下,耐克将进一步赋能本土团队。在更紧密连接全球规模优势的基础上,大中华区将与亚太其他市场更高效地共享消费者洞察、市场创新和产品创造能力,同时推动决策、职责和资源更贴近中国市场,更好地服务中国运动员和消费者。
本财年第一季度,耐克在大中华区持续落地以消费者和运动员为中心的重塑工作,围绕产品创新、本土化品牌叙事和市场生态重塑等重点领域,不断深化与本土消费者的连接。
产品方面,耐克超级飞马2正式上市,全新升级的竞速跑鞋矩阵也首次亮相,包括 Swooshfly、Alphafly 4、Apex,覆盖了马拉松初跑者到精英运动员的多元化需求。
品牌叙事上,Jordan 品牌 The One 全球新星单挑赛总决赛首次落地上海,户外线 ACG 崇礼168超级越野赛的影响力也持续增强,将专业赛事、运动员故事与本地运动文化融入消费者体验。
本财季,耐克持续推进中国市场生态的重塑,除了优化数字渠道之外,耐克也与合作伙伴共同推进新一代零售升级计划。以上海五家门店为试点,耐克通过持续开展消费者洞察和门店调研,围绕产品陈列、商品配置、消费者动线及服务体验等关键环节进行快速优化。
——按地区来看:
- 北美: 营收同比增长2%至51.27亿美元;息税前利润同比增长3%至11.7亿美元;
- 欧洲、中东和非洲(EMEA): 营收同比下跌5%至31.76亿美元;息税前利润同比下跌1%至7.28亿美元;
- 大中华区: 营收同比下降22%至11.8亿美元;息税前利润同比下跌34%至2.48亿美元;
- 亚太和拉美:营收同比下降2%至14.63亿美元;息税前利润同比下降7%至3.24亿美元。
——按品牌来看:
- Nike:营收109.52亿美元,按报告计算与固定汇率计算均同比下滑4%,主要受大中华区、EMEA 地区营收下滑拖累,部分被北美市场的增长对冲;
- Converse:营收2.63亿美元,按报告计算与固定汇率计算均同比下降28%,所有区域市场营收全线走低。
—— 按业务来看:
- 经销商业务(Wholesale):营收68.04亿美元,按报告计算与固定汇率计算均同比下降1%,大中华区收入下滑为主因,北美市场增长形成部分抵消;
- 自营业务(NIKE Direct):营收41.42亿美元,按报告计算同比下滑8%,按固定汇率计算下滑9%;其中耐克品牌线上业务营收同比下滑13%,耐克自营门店营收下滑5%。
耐克执行副总裁兼首席财务官 Dave Denton 表示:“展望未来,我们将继续专注于提升产品组合的健康度、提高全公司的运营效率,并审慎配置资源,从而继续创造长期股东价值。”
|消息来源:官方财报、官方新闻稿
|图片来源:耐克官网
|责任编辑:LuxeCO