苏黎世当地时间2026年11月13日开盘前,在瑞士证券交易所上市的奢侈品巨头历峰集团(Richemont)公布了截至2026年9月30日的2027上半财年销售数据:集团总销售额同比增长16%至123亿欧元(按固定汇率计:+17%),第二财季维持13%的稳健增速。中国的内地、香港和澳门合计销售额同比增长7%。
上半财年,多数地区实现两位数增长,日本、美洲及亚太市场领跑;各业务板块普遍表现强劲,即便第二财季对比基数走高,增长态势依旧延续。
上半财年,依托持续的产品创新与匠造工艺,历峰集团巩固旗下各品牌(Maisons)的长久吸引力,同时对零售网络与生产制造能力进行战略性投入。
珠宝品牌板块表现亮眼(布契拉提 Buccellati、卡地亚 Cartier、梵克雅宝 Van Cleef & Arpels、 Vhernier),销售额同比增长18%(按固定汇率计:+19%);专业制表板块销售稳健:销售额同比增长9%(按固定汇率计:+10%);“其他业务”延续增长动能:销售额同比增长9%。
因金价成本侵蚀上半年营业利润增幅,以及第二财季珠宝业务增幅(+14%)不及市场预期的+16%,且较第一财季+24%的增幅明显回落,报告发布当日,历峰收盘价比前一交易日下跌3.8%至169.45瑞士法郎/股,总市值996.3亿瑞士法郎。过去一年股价累计上涨3.26%。
集团董事长 Johann Rupert 表示:“集团上半财年业绩强劲,珠宝品牌持续高光、专业制表业务稳健增长,时装配饰板块在时装大盘承压的环境下保持良好势头。业绩印证集团长期战略的有效性,也证明旗下品牌的定位具备持久吸引力与市场适配性。区域层面多点开花,除中东及非洲之外,各大主要市场全部实现增长。我们心系受中东持续冲突影响的同事、客户及其家人。
依托销售增长与严谨的运营管理,集团在原材料成本持续承压的环境下实现盈利提升。充沛的现金储备,也让集团得以持续投入,布局各品牌长期发展。
尽管我们无法预判未来,但预计宏观与地缘环境在可预见的未来仍将波动不定。这样的外部环境,更加凸显保持运营纪律的重要性;同时持续投入人才、创意与匠艺 —— 这些是品牌长期成功的根基,从而为所有利益相关方创造长久价值。”
上半财年,营业利润同比增长33%至31亿欧元;营业利润率同比提升330个基点至25.5%。在原材料成本持续高企的背景下,销售的强劲增长拉动利润;若剔除2.29亿欧元关税相关一次性收益,营业利润为29亿欧元。净利润同比增长39%至25亿欧元。
集团净现金储备充裕,达77亿欧元。资金来源包括:经营活动产生的25亿欧元现金流、出售 Avolta 股权带来的4亿欧元现金流入,以及上调股息导致的相关资金变动。
——按地区——
受自3月起爆发的地区冲突影响,仅中东及非洲未能实现双位数增长,其余所有区域均达成目标。
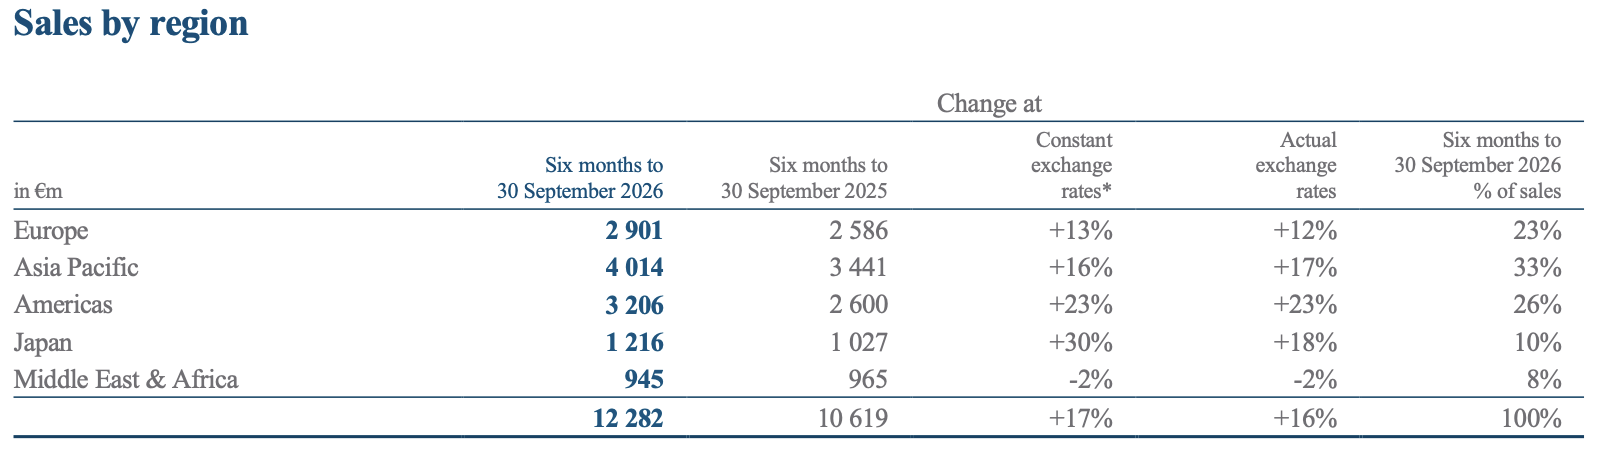
- 美洲市场:销售额同比增长23%,各业务板块、各细分市场与全渠道本土需求旺盛共同拉动增长。
- 欧洲市场:销售额同比增长12%,本土消费与游客消费双双走高;主要市场全线增长,法国、英国表现突出。
- 亚太市场:销售额同比增长17%,珠宝品牌与其他业务板块的双位数增长引领大盘。中国内地、香港、澳门合计销售稳健增长,港澳需求拉动明显;区域内其余多数市场实现双位数增长,韩国与中国台湾市场表现亮眼。
- 日本市场:销售额同比增长18%,本土消费与入境游客消费共同带动所有业务板块增长。
- 中东及非洲市场:销售额小幅下滑2%。本土需求具备韧性,但区域冲突严重冲击游客消费,阿联酋市场受影响尤为明显。
——按渠道——
在零售与线上渠道强劲表现带动下,直面客户渠道(Direct-to-client)销售占比由上年的76%提升至78%。
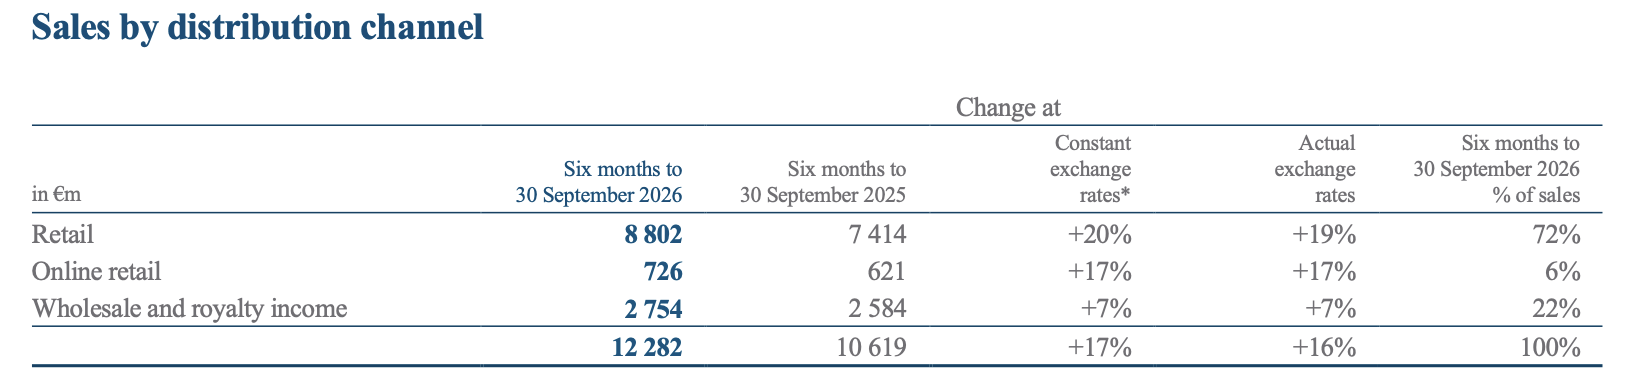
- 零售:销售额同比增长19%,占总销售额的72%;各业务板块全部实现双位数增长,珠宝品牌表现尤为强劲。除中东及非洲以外,其余所有区域零售销售均录得双位数上涨,日本与美洲领跑。集团目前拥有1395家自营精品店,直营零售依旧是集团第一大销售渠道。
- 线上零售:销售额同比上涨17%,占总销售额的6%。除中东及非洲外,其余区域全线增长,日本与美洲表现突出。珠宝品牌以及“其他业务”板块的线上销售同比双位数提升,专业制表板块线上销售持平。
- 批发及授权:销售额同比增长7%,占总销售额的22%;按固定汇率计,全部业务板块、全部区域均实现增长,美洲、中东及非洲达成双位数增幅。
——按业务——
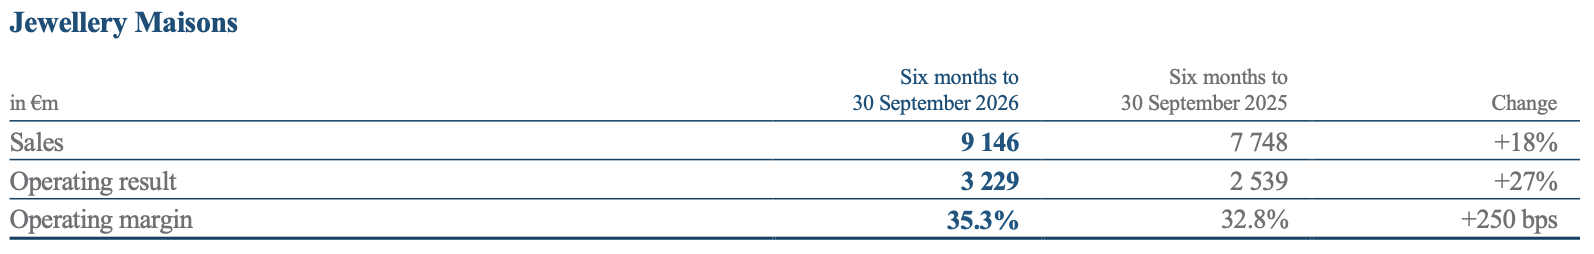
—— 珠宝业务:上半财年销售额同比增长18%至91.5亿欧元,珠宝与(珠宝品牌的)腕表系列需求保持旺盛,但第二财季+14%的增速显著低于第一财季的+24%增速,也低于去年同期的+17%增速。
亮眼表现来自全球市场对标志性珠宝与(珠宝品牌的)腕表系列的旺盛需求,新品吸引力叠加品牌持续为客户创造长期价值的经营理念共同助推增长。面对原材料成本高企,珠宝品牌坚持审慎定价策略,并持续投入,保障未来增长。
珠宝品牌持续优化门店网络,选择性开设新店、针对性翻新以及核心门店迁址。卡地亚在美国奥兰多、奥斯汀开设精品店;梵克雅宝落户西班牙马德里;布契拉提进驻泰国曼谷与中国广州;Vhernier 则开出中国首批门店,并于伦敦老邦德街揭幕新店。
受益于营收增长,珠宝部门营业利润增长至32.3亿欧元。在宏观环境波动之下,珠宝品牌保持审慎的定价策略,并持续投入工艺、生产与品牌传播,夯实长期增长潜力。营业利润率为35.3%;剔除关税相关一次性正向收益后,营业利润率为33.4%,较上年提升60个基点。
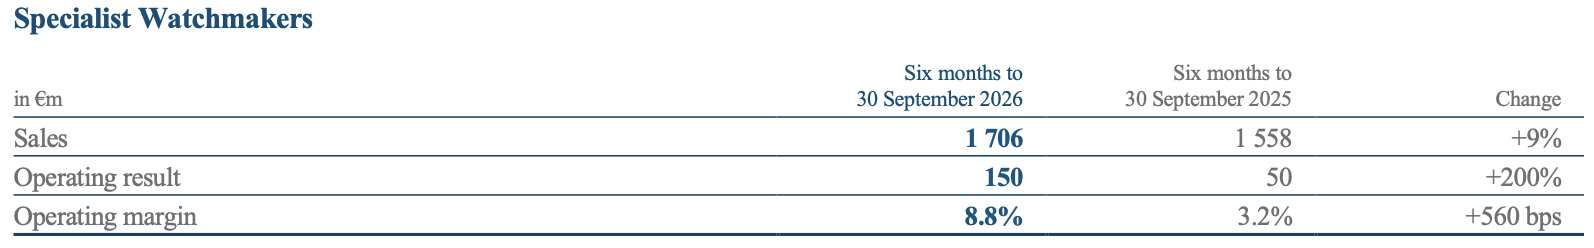
—— 专业制表板块:销售额同比增长9%至17.1亿欧元,其中第二季度增速12%;
除亚太以外,其余所有区域上半年均实现双位数增长,美洲与日本表现领跑。亚太地区本期销售整体持平,中国市场需求持续疲软,被区域内其他市场的增长抵消。
板块内多数品牌业绩稳健,江诗丹顿、积家、朗格表现突出。整体销售由经典产品线以及溯源品牌传承的重磅新品拉动,代表作品包括江诗丹顿 Overseas 纵横四海两地时 Cardinal Points、万国表大型飞行员 Ceralume、伯爵 Polo Signature 等。多个品牌通过重磅活动展现品牌底蕴与制表工艺:积家举办“发明之谷”主题活动,沛纳海在佛罗伦萨推出沉浸式展览;万国表、江诗丹顿、积家共同亮相威尼斯“匠心艺展(Homo Faber)”。
全渠道销售均实现增长,直营零售达成双位数增幅。面向终端客户的直营销售占比基本与去年持平,占该板块总销售额的59%。
专业制表板块持续优化门店网络,有选择地开设、关停以及翻新门店,其中包括积家于新加坡爱雍・乌节开设全新精品店、江诗丹顿米兰蒙特拿破仑大街门店重装开业、伯爵门店搬迁至中国香港圣佐治大厦。
专业制表部门的营业利润由去年同期的5000万欧元增至1.5亿欧元,盈利提升主要得益于销售稳健增长,叠加高效的成本管控。板块营业利润率为8.8%;剔除关税相关一次性正向收益后,营业利润率为7.7%,同比提升450个基点。
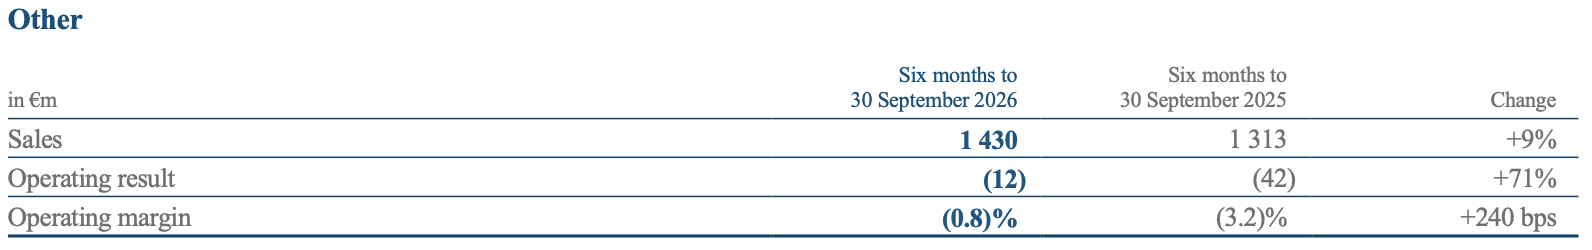
—— “其他业务”:销售额增长9%至14.3亿欧元;
按固定汇率计,美洲、日本、亚太地区销售额全部实现双位数提升。全渠道销售均有所上涨,直营零售与线上零售表现格外亮眼。
多数时装配饰品牌实现正向增长,得益于产品热度走高以及高效的品牌传播。
其中,Alaïa 与 Peter Millar 品牌持续保持双位数增长。Alaïa 维持高品牌热度与文化影响力,2027冬春系列「Archetypes(原型)」等系列反响热烈;Peter Millar 在巩固高尔夫核心定位的同时,进一步拓展生活方式赛道。万宝龙持续推进品牌升级转型,核心书写工具新品成功上市,皮具工艺主题专属体验活动落地,配套传播精准聚焦。
门店动态方面:Alaïa 在曼谷、迈阿密设计区开店,蔻依(Chloé)进驻巴塞罗那,万宝龙在米兰维托里奥・埃马努埃莱长廊开出新店。与此同时,门店网络优化同步推进,包括有选择地关闭部分登喜路(dunhill)中国门店,以及德尔沃(Delvaux)在中国香港、上海的重点门店迁址。
其他业务部门营业亏损1200万欧元,相较去年同期4200万欧元的亏损已经收窄。剔除关税相关一次性正向收益后,营业亏损与上年同期大体持平。其中时装配饰品牌经营表现小幅改善,在持续投入以保障长期发展的前提下,依托稳健的销售增长与成本管控,经营压力有所缓和。
|信息来源:官方财报
|图片来源:品牌官网
|责任编辑:LuxeCO