麦肯锡公司(McKinsey & Company)近日发布《康养未来 2027》报告(Future of Wellness 2027)第五版,调研了来自中国、德国、英国和美国四个国家的一万余名消费者,探究全球康养市场爆发背后的驱动因素与未来走向。
报告指出,康养(wellness)正从小众趋势转变为消费增长引擎。数据显示,当前全球康养市场规模达2.7万亿美元。其中,仅美国市场规模便突破7000亿美元,年增速5%⁓10%,成为消费行业的强劲增长动力。
注:报告指出,全球康养市场规模数据既体现市场本身的增长,也源于统计口径扩大,纳入了更多康养相关细分赛道,因此无法直接和去年2万亿美元的估算对比。
这一势头吸引了大量投资者的目光。2021年至今,规模最大的6笔健康和康养相关交易,全部在2025年及之后官宣或完成,交易总规模接近890亿美元。
另一方面,康养相关产品也出现井喷。2026年1⁓9月,美国新上架的包装消费品中,33%带有康养相关宣传标语,2021年该比例仅为24%。而这9个月期间上架的康养新品数量,已经大约达到2025全年的95%。同时,年增速高于20%的包装消费品品牌中,53%将健康和康养作为核心价值主张,是低增长品牌的两倍以上。
然而,报告指出,消费者需求依旧未被满足。调研显示,约40%消费者认为,现有康养产品在长寿(longevity)、心理健康、行动能力(mobility)方面供给不足。自2024年以来,这些缺口比例基本没有变化,背后的一大原因是,消费者对产品 “有效性” 的评判门槛持续抬升。
基于消费者对康养的重视程度与消费行为,报告划分出五类人群:
- 极致优化派(Maximalist optimizers):熟悉数字工具,乐于尝试新品,优先品质而非价格;占康养消费人群的25%,贡献了40%的消费额。
- 笃定爱好者(Confident enthusiasts):痴迷健身,主动研究产品,找到合适产品后忠诚度高;占康养消费人群的10%,贡献15%的消费额。
- 健康困境人群(Health strugglers):有改善健康的意愿,但受压力、缺乏行动力制约;占康养消费人群接近30%,贡献约25%的消费额。
- 传统健康派(Health traditionalists):大多年龄偏大,偏爱简单、经过验证的成熟产品,不喜新奇概念;占康养消费人群的15%,贡献约10%的消费额。
- 康养逃避者(Wellness shirkers):不优先考虑健康,只购买生活必需品,对价格高度敏感;占康养消费人群的20%,贡献约10%的消费额。
健康和康养成为人生最重要的事项之一
报告调研发现,健康和康养(Health and Wellness)已成为人生最重要的事项之一。
在美国,绝大多数年龄层中,将康养列为优先事项的受访者占比相比去年均有所提升。虽然 Z 世代、千禧一代仍是康养市场扩张的核心力量,但年长群体的参与度也在加深。婴儿潮一代变化尤为明显:将康养列为优先事项的占比提升了11个百分点,达到49%,而全年龄层的平均增幅仅5个百分点。重视康养的婴儿潮一代消费品类更广,包括补水和电解质饮品、居家健身器材、护肤产品等。
与此同时,人们对健康和康养的追求也越来越高。
约30%的美国消费者追求 “身体达到最佳状态”,而不仅仅是 “维持身体健康”,超40%愿意 “不惜一切代价尽可能延长寿命”。在报告划分的“极致优化派” 与 “笃定爱好者”中,分别有64%和80%的愿意竭尽全力追求长寿。在中国的全部受访者中,42%希望身体达到最佳状态,55%愿意不惜一切代价活得更久。
这也促使消费者尝试新兴康养产品与生活方式,例如 GLP‑1 药物、数字断联。即便是渗透率尚不高的康养项目,如淋巴引流按摩、音浴、长寿诊所等,超60%的美国消费者计划来年维持甚至增加体验频次。
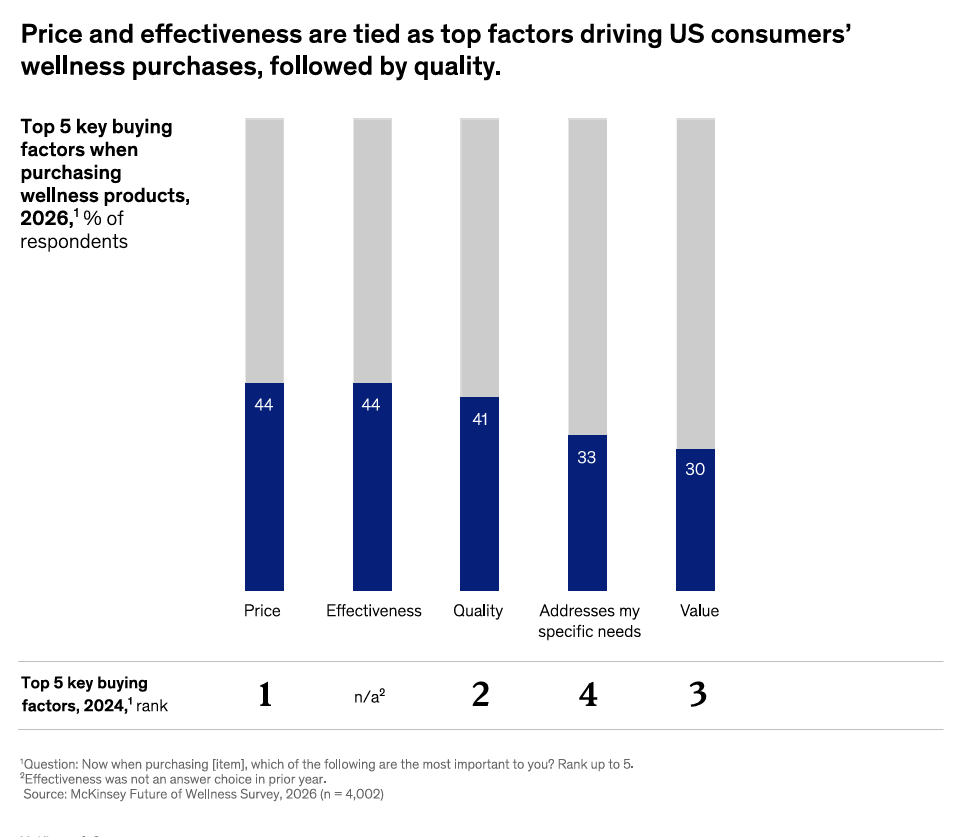
报告指出,在尝试各类新品时,“功效”与“价格”并列成为选购康养产品的第一大考量因素,其次是“产品品质”,“极致优化派” 与 “笃定爱好者”更是将功效与品质看得比价格更重。功效能够直接把兴趣转化为购买行为,麦肯锡健康研究院针对纽约市民的独立调研显示,如果一款长寿产品附带功效佐证,高消费群体的购买意愿会提升11个百分点。
下图:2026年,选购康养产品时排名前五的核心购买因素,受访者占比分别为:价格(44%)、功效(44%)、品质(41%)、满足特定需求(33%)、价值(30%)
消费者使用 AI,但仍信赖人的专业意见
AI(人工智能)的使用在康养领域已经普及。
一些 “数据极客(datamaxxers)” 正搭建私人 AI 看板,把碎片化的生理指标数据转化为个人健康教练,可穿戴硬件厂商也陆续推出自带 AI 的数据看板。
但报告同时指出,AI 并没有取代医生。仅有14%使用 AI 的受访者表示,AI 回答让自己直接放弃就医。而更多情况下,人们借助 AI 理解已经拿到的诊断、治疗方案,这一行为在英国消费者中更普遍。医生建议、科学配方、第三方权威认证对消费者依然分量十足。
除医生之外,普通人的建议同样具备影响力。当被问及哪些因素影响购买康养新品的决策时,美国消费者首选亲友推荐(35%)、医护从业者建议(30%),AI 仅占8%。社交平台的影响同样不可忽视,包括YouTube(16%)、社交媒体知名医学专家(14%)、网红博主(9%)。并且,年轻群体更容易受社交渠道影响:Z 世代受 YouTube 与医护人员的影响占比同为26%,受网红博主影响的比例高出整体平均值约10个百分点。
不同市场对 AI 的使用与信任度存在差异。以中国为例,AI 康养指导的使用率与信任度都很高,这与麦肯锡在六年前的调研结论保持一致:中国消费者愿意提供个人数据换取个性化康养体验,这一点在美容等其他品类同样成立。
康养市场三大新兴趋势
消费者不再仅仅被动管理疾病,而是主动优化自身健康。报告梳理了过去一年的三大新兴康养趋势:
身体康复(Recovery)是普通人切入机能优化门槛最低的方向。冷水浴、冷热交替疗法等过去主要被专业运动员使用的疗法,如今用户群体不断扩大;“社交桑拿”兴起,体现康养与社交结合。
在美国,目前这类项目的渗透率处于高个位数至高双位数之间,但已经体验的人群里,有75%计划来年维持或者增加频次。在德国,34%的消费者体验过或正在使用桑拿、浴场等方法,几乎是美国(18%)的两倍。
生物黑客(biohacking),即通过自我监测、膳食补剂、自主试验等方式,将身体优化推向更深层次。调研发现,18%的消费者曾主动尝试过生物黑客,Z 世代该比例达到28%。其中一些尝试仍属于小众:仅有6%的受访者尝试过注射肽类物质,但尝试人群中71%计划维持或增加使用。另一些生物黑客行为走向大众,包括 “最大化摄入”(maxxing),即刻意提高特定营养素或补剂的摄入量。相比去年,更多受访者表示计划明年加大蛋白质、肌酸、膳食纤维摄入量。
最后是自我诊断(consumer diagnostics),包括居家试剂盒、高级影像、生物标志物检测套餐等,让消费者可以绕开医生,自行解读健康数据。过去一年购买过这类产品服务的受访者中,超过一半计划明年提高相关支出。
五大策略:把行业红利转化为市场份额
想要把行业红利转化成长期增长,报告为品牌、零售商、投资者提供了五大参考策略:
一、把康养作为核心增长引擎。企业不能将康养视作现有业务的简单延伸或营销噱头,而要将其至于战略位置,配置专属资源与发展路线。
对品牌而言,要找准自身可以真实满足的用户需求、产品卖点,投入研发与营销,建立差异化定位。在这一点上,报告认为,和生活场景深度融合的康养产品服务,包括餐饮、旅行、美容、社群等更具优势。
对投资者而言,要把康养可信度纳入尽调标准,而不只是一个营销标签。重点关注企业能否拿出功效数据、优质原料溯源,同时打造真正能够触动消费者情绪的品牌。
二、跳出固有刻板人群画像做产品。很多品牌目光仍然只聚焦于熟悉网络的核心消费群体,忽略了其他参与度不断提升的人群,如婴儿潮一代、健康困境人群对康养的重视度和消费正在上涨。触达这部分人群,不能仅仅是广告包装里放上老年人形象,产品服务要真正匹配他们的实际需求。例如,健身房可以增加身体康复、行动能力养护、代谢健康课程,这正是年长群体与健康困境人群重点关注的方向。
三、用 AI 简化康养信息,而不是复杂化。品牌需要搭建互联生态,打通产品、服务和合作方,再由 AI 整合用户数据输出个性化洞察与建议。用好 AI 的品牌,会减轻消费者的思考负担,而不是增加压力。
四、靠透明度与真实功效赢得信任。康养赛道营销嘈杂、概念泛滥,获取消费者信任至关重要。赢家会做到可信、透明:产品功效可核验、有专业资质背书、提供功效实证。零售商可以精选商品,为上架产品设立清晰标准,帮助消费者读懂产品宣传话术。
五、适配碎片化消费决策链路。消费者的购买链路会经历 AI 对话、社交平台、博主、专家、零售顾问、线下体验等多个环节。品牌需要在全链路提升曝光影响力,比如在搜索引擎、以及零售顾问做商品推荐时,自家产品能够进入备选清单。
|消息来源:报告原文
|图片来源:报告原文、麦肯锡官网
|责任编辑:LuxeCO