10月29日,德国运动服饰巨头 adidas(阿迪达斯)在盘前公布了截至9月30日2026财年第三季度业绩,并在同日举行的线上财报电话会上,由首席执行官 Bjørn Gulden 及首席财务官 Harm Ohlmeyer 解读集团最新战略。
第三季度销售额72.52亿欧元,同比增长9%(按固定汇率计算增长7%),创下集团单季度净销售额历史新高;营业利润同比大增37%至10.08亿欧元,同样创下单季度历史纪录,营业利润率提升2.8个百分点至13.9%;持续经营净利润同比增长48%至7.11亿欧元,每股收益4.06欧元。本季度营业利润大幅超出市场此前约7.42亿欧元的预期。
10月29日,阿迪达斯集团股价收于167.15欧元,较前一交易日上涨5.8%。截止《华丽志》发稿前,阿迪达斯集团股价过去一年累计上涨3.48%,最新市值284亿欧元。
大中华区成为本季度最大亮点之一:营收同比增长20%(按固定汇率计算增长13%),DTC渠道同样录得双位数增长。
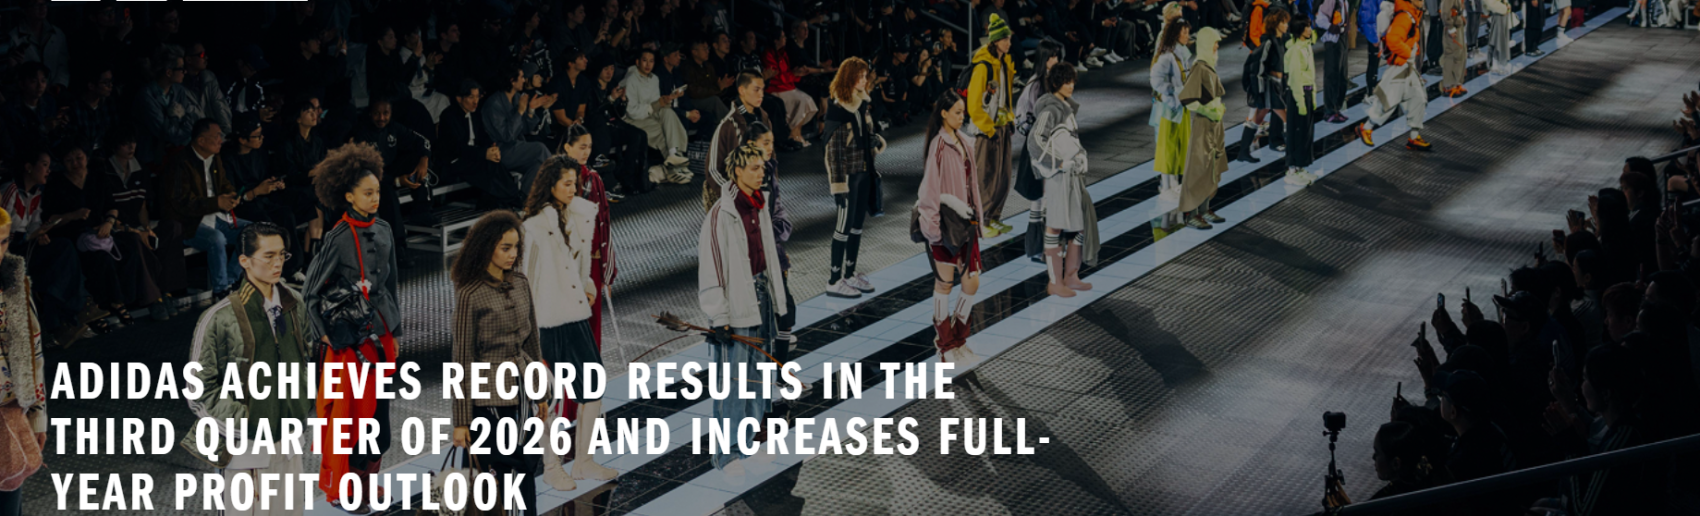
阿迪达斯首席执行官 Bjørn Gulden 在电话会上对记者表示:“我们看到其他公司在中国市场步履维艰,但目前没有任何迹象让我们认为未来几个季度会出现阴云。”他同时透露,集团正在将更多资源向增长市场倾斜:“如果欧洲折扣严重、增长乏力,你可能会把更多资源配置到中国这样有增长的市场。”
Bjørn Gulden重申,贴近消费者和本地文化是集团的核心战略,而实现这一点的唯一方式是赋权本地市场团队。“无论我们走到世界哪个角落,都能看到才华横溢的阿迪达斯人,他们充满能量、专注服务消费者和运动员、对品牌充满热情。在一个动荡复杂的世界里,能与这样优秀的团队共事是一种荣幸。”
基于强劲的三季度表现,阿迪达斯在10月20日已先行上调全年指引:全年按固定汇率计算营收增长预期维持在9%—10%,营业利润预期从原先的约23亿欧元上调至约25亿欧元。公司解释,这一数字背后包含三重因素:美国关税退税约2亿欧元、业务增长带来的额外盈利约1亿欧元,以及公司主动在第四季度投入约1亿欧元用于提升未来运营杠杆。
Bjørn Gulden透露,这笔1亿欧元的投入将用于核销表现不佳的门店、淘汰不再需要的软件和系统,以及全球范围内的人员调整、遣散费用和结构性成本优化,目标是为2027—2028年“留出喘息空间”。
他同时将公司当前阶段形容为“四年成功之后再次站在十字路口”,强调将优先追求平衡,避免重蹈“靠一款爆款走红后又下滑”的周期。按照规划,阿迪达斯将在未来两年维持约10%的营业利润率水平,并新增约20亿欧元销售额。
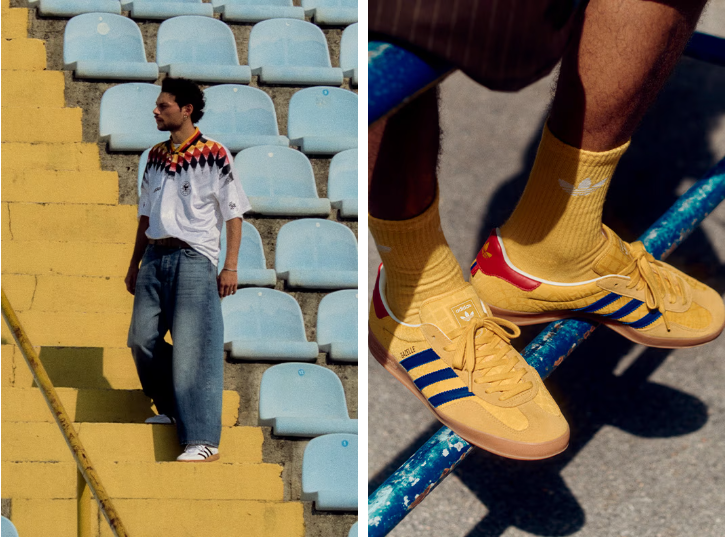
“过去四年是一个过程……如果放眼2027、2028年,我们将继续增长。我们现在的改进基础比2023年强得多。”Bjørn Gulden说。他同时表示,集团正从2024—2025年由生活方式鞋履(Samba、Gazelle 等复古鞋款)驱动的增长,转向利用品牌热度推动服饰创新——当生活方式鞋类趋势放缓时,被品牌吸引来的消费者将自然流向跑步、训练等性能鞋类或生活方式服饰。
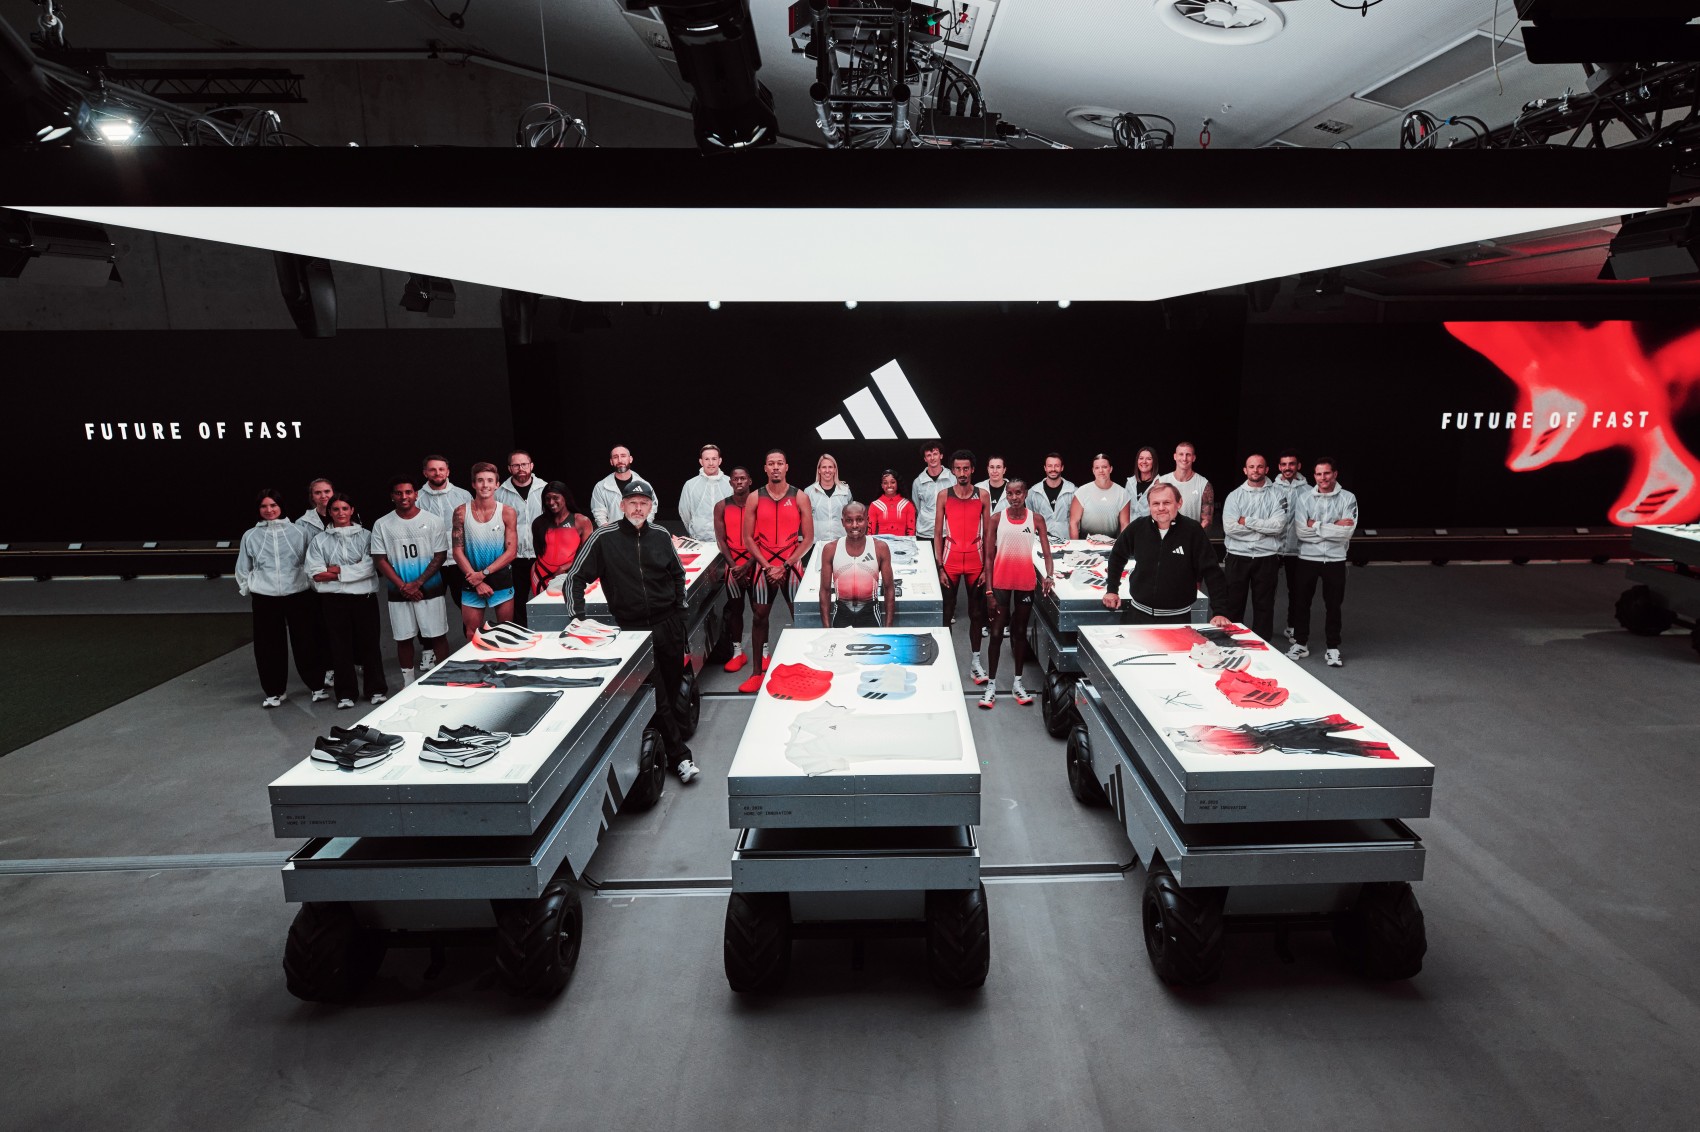
对于三季度整体业绩,Bjørn Gulden 评价道:“这是阿迪达斯伟大的一个季度。我们创下了72.52亿欧元的单季度最高销售收入和10.08亿欧元的最高营业利润。除欧洲外,所有市场均实现双位数增长,DTC全球增长17%,这一切都证明阿迪达斯品牌在全球表现良好。”
“我们在营销上的投入和创意制造了品牌热度,再次让我们成为全球有吸引力的品牌;创新投入也获得了回报——不仅在赛事、故事和成绩上,更体现在足球、跑步和训练品类强劲且盈利的增长上。诚然,生活方式鞋类业务目前充满挑战,主要由于市场库存过高、折扣过深,但我们知道这种情况很快会恢复正常。在这种环境下,我们不追求短期最大化,而是保持自律,继续夯实可持续盈利增长的基础,专注于中期目标。”
分品类看,服饰业务成为本季度增长主引擎:按固定汇率计算,服饰营收同比增长19%,其中 Originals 和足球品类双位数增长,Sportswear、跑步、训练等品类广泛提升;据电话会披露,本季度服饰营收约29亿欧元,占集团总营收约40%。鞋类营收整体持平于约38.3亿欧元(占总营收约53%),主要因集团在行业高库存、高折扣环境下继续审慎管理批发出货(sell-in),以保护正价产品体系;但在DTC渠道,鞋类仍录得6%增长,跑步和训练品类双位数提升。配饰同比增长5%。
Bjørn Gulden坦言生活方式鞋类正处于“困难阶段”,部分市场库存过多、折扣过深。“但我们不必恐慌,这不是长期灾难;这些事情总会发生,如果我们更自律——我们会的——市场很快会恢复正常。”
阿迪达斯集团截至9月30日的2026财年第三季度的业绩数据:
—— 按渠道(按固定汇率)
DTC:营收同比增长17%,其中电商增长18%,自营门店增长16%,所有门店类型均实现双位数同店增长;持续聚焦正价销售进一步改善了DTC业务的毛利率。
批发:营收同比增长2%,集团在欧洲尤其保持审慎出货策略,以应对不确定的消费环境及市场高库存、高促销状态。
—— 按地区市场(按固定汇率)
- 日本/韩国:营收同比增长19%;
- 拉美:营收同比增长16%;
- 新兴市场:营收同比增长15%(尽管中东部分国家受地区冲突影响销售);
- 大中华区:营收同比增长13%;
- 北美:营收同比增长12%;
- 欧洲:营收同比下降4%。
—— 按使用场景品类(按固定汇率)
专业运动:营收同比增长14%,跑步、训练、足球均双位数增长。
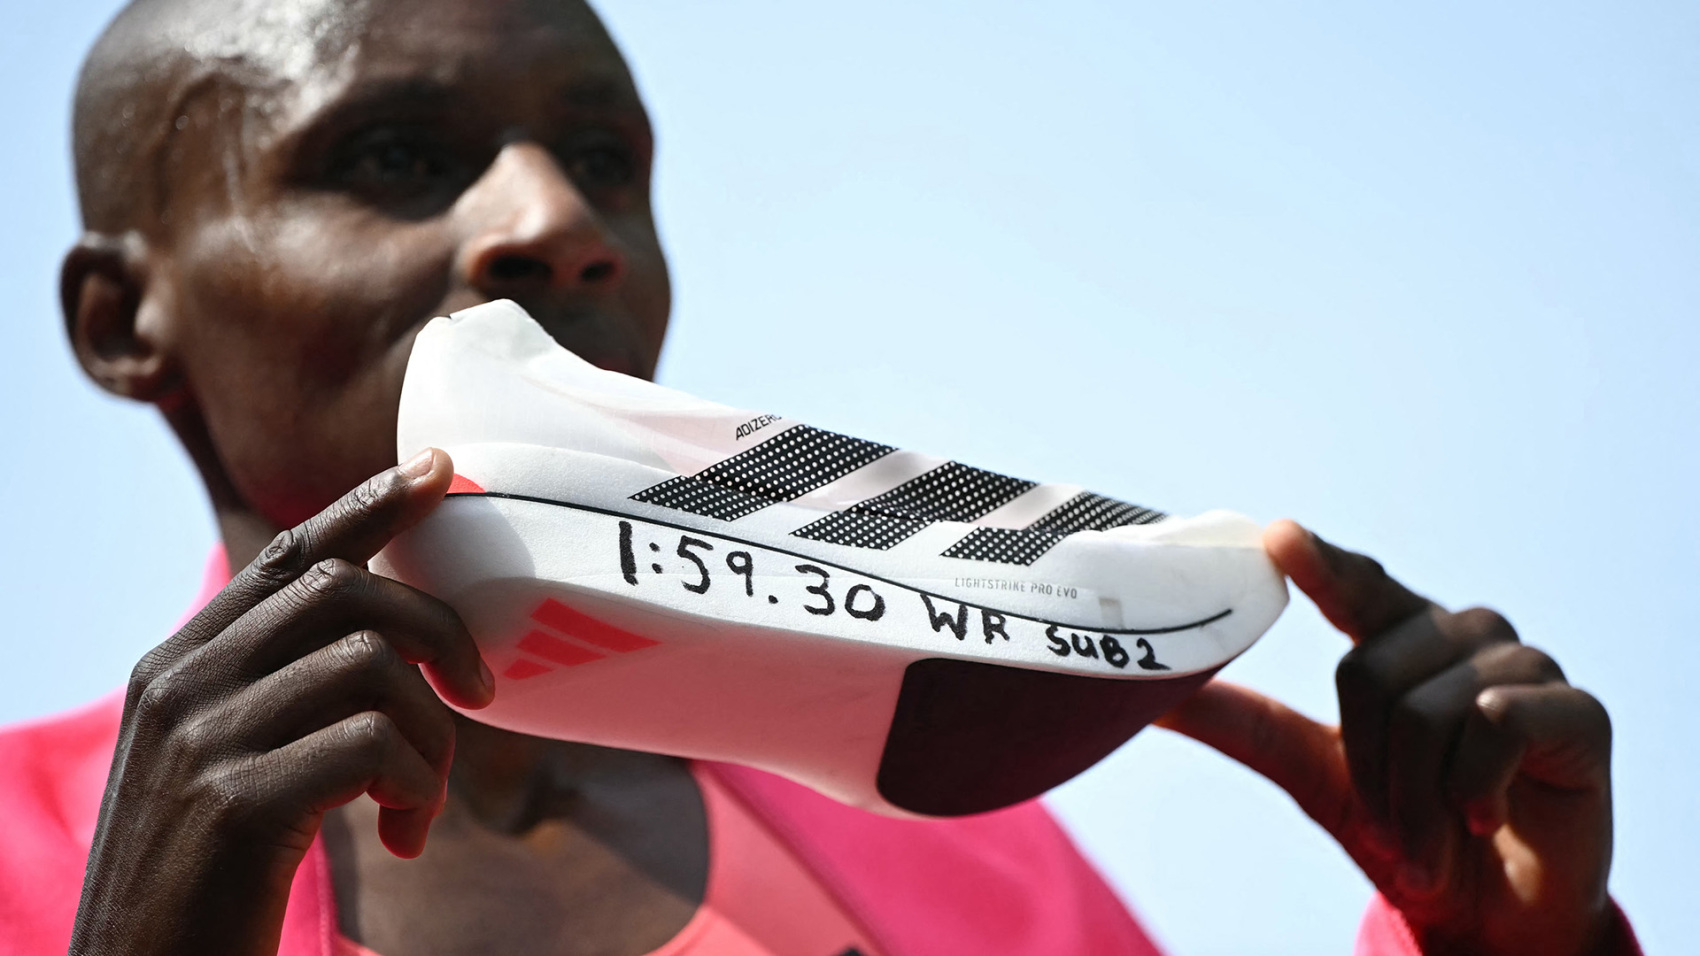
跑步方面,柏林马拉松阿迪达斯运动员身着 Adizero Adios Pro Evo 3 包揽领奖台全部六个席位,进一步强化了 Adizero 系列的性能口碑,并顺势推出新一代竞赛跑鞋 Adizero Adios Pro 5;Climacool+ 3D 凉感面料、Techfit Pro 肌肉支撑面料及全新 Hyperboost Run 日常跑鞋丰富了产品矩阵。
训练方面,首个女子 Originals Sport 系列将品牌经典三叶草美学带入健身房,售罄率极高;Adizero Dropset Elite 和 Pro 混合训练鞋持续推出新配色,巩固了品牌在混合训练领域的地位。
足球方面,2026世界杯决赛“全阿迪达斯”的势头延续至新赛季,阿森纳、皇家马德里、拜仁慕尼黑、利物浦、曼联等俱乐部球衣及球迷商品发售成功。此外,赛车(新加坡 Vanda Bloom 系列)、美式运动(田纳西大学、宾州州立大学新 NCAA 合作系列)、户外、网球、高尔夫均录得增长。
生活方式:营收同比增长3%,由 Originals 服饰双位数增长引领。
Firebird、adicolor 系列持续走强,格纹印花、灯芯绒等季节材质及学院风版型(blouson 运动外套、百褶裤、麂皮和缎面夹克)深受消费者欢迎;全新 adiSignature 系列以现代手法诠释舒适日常风格;与 Jennie、Arte Antwerp、Simone Rocha 的联名进一步提升服饰曝光度。
经典鞋款方面,Superstar、Low Profile 持续增长,Bad Bunny F50 Ghost Sprint 联名及 Japan、Tokyo 新配色广受好评;Samba、Handball Spezial 的季节更新款(芭蕾风、拖鞋风、双鞋带版本)尤其受到消费者追捧;Adistar 新配色及与 Willy Chavarria 合作的 Megaride 新版本推动了跑步生活方式业务增长。
阿迪达斯集团截至9月30日的2026财年前三季度的业绩数据:
- 营收同比增长10%至205.87亿欧元(按固定汇率增长11%);
- 营业利润同比增长21%至22.87亿欧元,营业利润率11.1%;
- 持续经营净利润同比增长23%至15.93亿欧元,每股收益8.85欧元。
- 毛利率同比提升0.8个百分点至52.7%。
- 库存为57.39亿欧元,环比下降4%,其中当季及下季产品占绝大多数;
- 调整后净负债与EBITDA比率降至1.3倍(上年同期1.6倍)。
丨消息来源:官方新闻稿、电话会议记录、路透社
丨图片来源:阿迪达斯官网
丨责任编辑:LuxeCO